La facturation électronique obligatoire transforme un document banal en pièce d’un processus numérique qui touche les ventes, les achats, la comptabilité et la trésorerie. En France, le calendrier prévoit une première étape au 1er septembre 2026 : toutes les entreprises concernées devront pouvoir recevoir des factures électroniques, tandis que les grandes entreprises et les entreprises de taille intermédiaire devront aussi les émettre sous cette forme. Les PME et les microentreprises auront jusqu’au 1er septembre 2027 pour l’émission. Ces échéances ne se préparent pas uniquement en choisissant un logiciel : il faut aussi vérifier les données, les circuits de validation et la capacité des outils à communiquer entre eux.
Pour rendre le chantier concret, suivons l’exemple d’Atelier Nord, une petite société qui vend des prestations à des professionnels et à des particuliers. Elle doit comprendre quelles opérations relèvent de la facturation électronique, sélectionner une plateforme adaptée et éviter de transformer chaque facture en intervention manuelle. La bonne approche consiste à cartographier les flux, tester un scénario réel, puis ajuster les habitudes de travail. La conformité se joue autant dans l’organisation que dans la technologie.
En bref
- Toutes les entreprises assujetties concernées doivent pouvoir recevoir des factures électroniques à partir du 1er septembre 2026.
- L’obligation d’émission commence à cette date pour les grandes entreprises et les entreprises de taille intermédiaire, puis au 1er septembre 2027 pour les PME et les microentreprises.
- Un PDF envoyé par courriel ne constitue pas, à lui seul, une facture électronique conforme au dispositif.
- Il faut choisir une plateforme agréée, fiabiliser les données clients et tester les échanges avec le logiciel de facturation et la comptabilité.
- Les opérations avec des particuliers ou des partenaires étrangers peuvent relever de la transmission de données, selon leur nature.
Facturation électronique obligatoire : comprendre le calendrier et le périmètre
Le premier réflexe utile est de distinguer deux obligations. La réception des factures électroniques devient obligatoire pour les entreprises concernées à compter du 1er septembre 2026. L’émission suit un calendrier progressif : grandes entreprises et entreprises de taille intermédiaire à partir de cette même date, puis PME et microentreprises à partir du 1er septembre 2027. Une société ne doit donc pas attendre son échéance d’émission pour s’équiper : elle devra être en mesure de recevoir les factures de ses fournisseurs dès la première étape.
Cette différence compte dans le planning. Atelier Nord est une petite structure : elle ne doit pas forcément émettre toutes ses factures dans le nouveau format dès septembre 2026, mais elle doit déjà pouvoir traiter celles que ses fournisseurs lui adresseront par le circuit prévu. Si elle achète des matières premières, règle un abonnement logiciel ou mandate un cabinet comptable, ces factures entrantes doivent rejoindre un processus de réception opérationnel. La première échéance concerne aussi les entreprises qui pensent ne devoir agir qu’en 2027.
Quelles opérations sont concernées ?
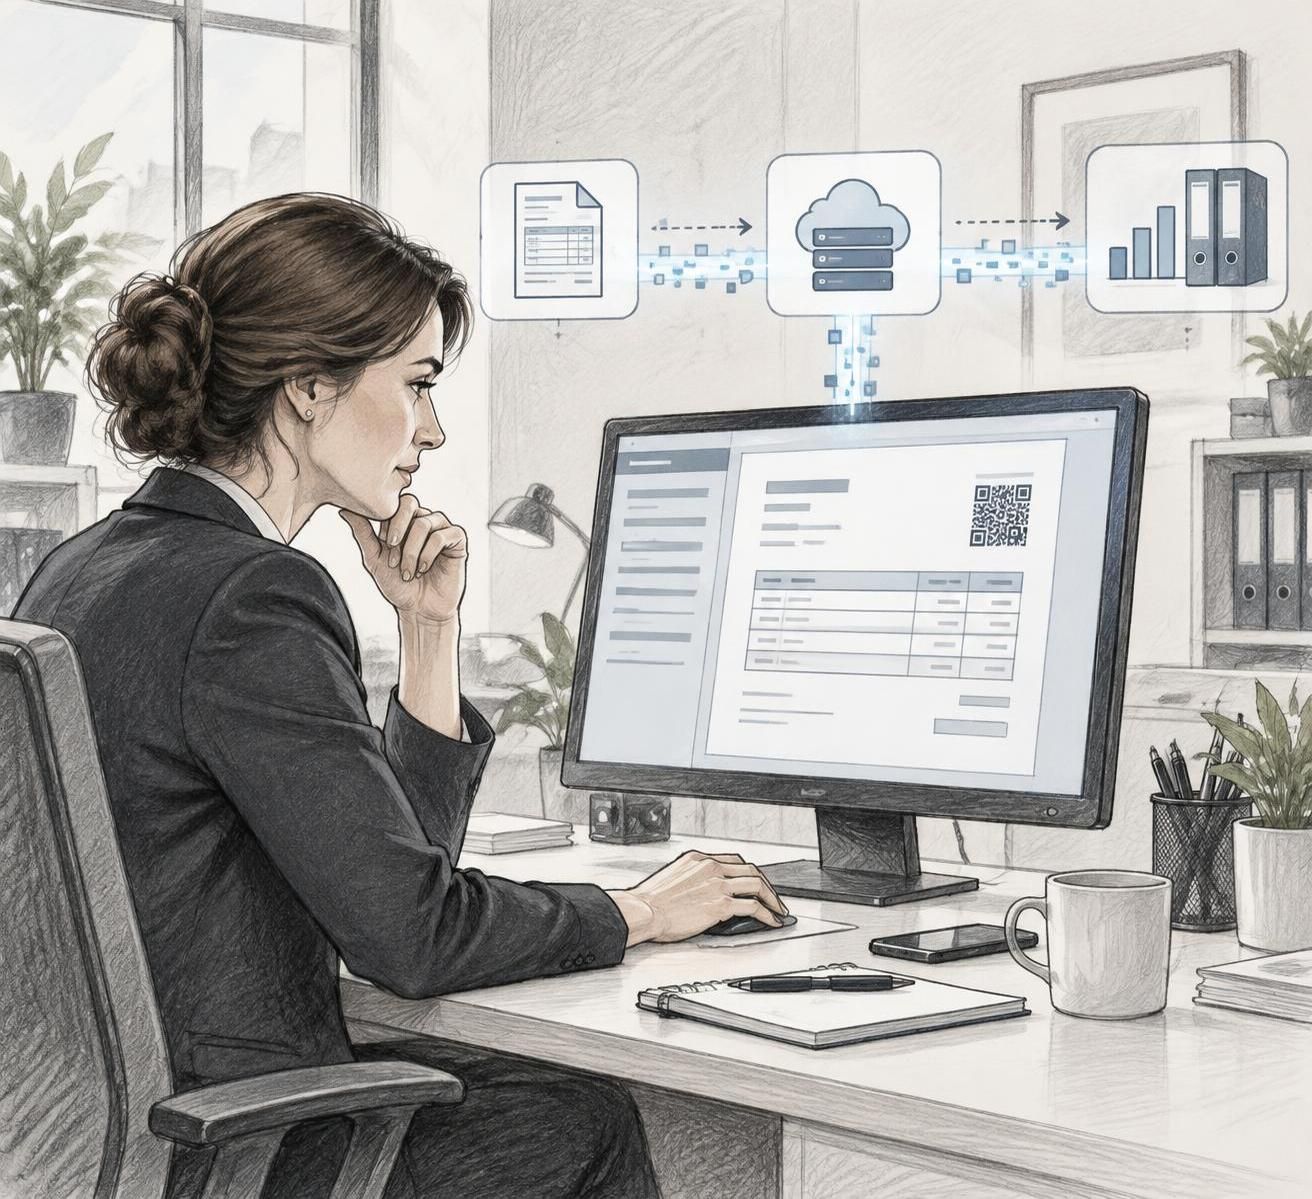
Le dispositif cible principalement les transactions domestiques entre professionnels assujettis à la TVA, souvent désignées comme des opérations B2B. Une facture ne sera pas simplement un fichier PDF transmis en pièce jointe : elle devra circuler par une plateforme agréée et comporter des données structurées, exploitables par les systèmes des entreprises et de l’administration. Des formats tels que Factur-X, UBL ou CII permettent d’associer des données lisibles par machine à la facture ou de les transmettre selon les règles applicables.
Les ventes à des particuliers et certaines opérations internationales suivent des règles de transmission de données différentes, généralement regroupées sous le terme d’e-reporting. Il faut donc éviter une erreur fréquente : croire que toutes les factures d’une entreprise emprunteront forcément le même circuit. Une boutique en ligne qui vend à la fois à des sociétés françaises, à des particuliers et à des clients étrangers doit classer ses flux avant de choisir sa configuration. La nature de l’opération, le type de client et le régime applicable déterminent le traitement à prévoir.
Le statut de l’entreprise mérite également une vérification. Les obligations concernent les entreprises assujetties à la TVA dans le champ de la réforme, y compris certaines structures qui ne facturent pas la taxe à leurs clients, par exemple en raison d’un régime de franchise en base. Il ne suffit donc pas de regarder si la TVA apparaît sur les factures actuelles. Le dirigeant ou son expert-comptable doit confirmer le périmètre applicable à chaque activité.
Pour éviter les suppositions, Atelier Nord dresse une liste de ses types de ventes et d’achats : prestation à une société française, vente au grand public, achat auprès d’un fournisseur étranger, avoir ou acompte. Chaque cas est ensuite validé avec son cabinet comptable et son prestataire. Cette cartographie réduit les mauvaises surprises au moment du paramétrage. Avant de parler d’outil, il faut savoir quels flux l’outil devra réellement traiter.
Choisir une plateforme agréée et vérifier ses outils de facturation
Le choix de la plateforme est un point central, mais le nom du logiciel ne suffit pas à garantir la conformité. Les entreprises doivent s’assurer que la solution retenue permet le routage des factures dans le cadre prévu, la réception des documents, la transmission des données requises et le suivi de leur statut. Il faut également confirmer que la plateforme est bien agréée dans le dispositif officiel, et ne pas confondre une simple fonctionnalité de dématérialisation avec le rôle réglementaire attendu.
Atelier Nord utilise déjà un logiciel de facturation en ligne. Avant de changer d’outil, elle demande à son éditeur comment la solution se connectera à une plateforme agréée : intégration directe, connecteur, export ou autre mode de transmission. Elle vérifie ensuite la compatibilité avec son logiciel comptable. Une interface annoncée comme « prête » doit être testée sur un parcours complet, de la création d’une facture jusqu’à sa réception et à la remontée de son statut. Une promesse de compatibilité n’est utile que si le scénario fonctionne dans votre environnement réel.
Comparer les solutions avec des critères concrets
Un tableau de comparaison évite de choisir uniquement sur le prix ou sur une démonstration commerciale. Les besoins d’une entreprise qui émet trente factures par mois ne sont pas ceux d’un groupe qui gère plusieurs entités, des volumes importants et des circuits d’approbation complexes. Il faut examiner les fonctions réellement utilisées, les limites de volume, les frais de mise en place et le coût des options. Le choix d’un outil numérique capable de soutenir les opérations d’une entreprise doit s’inscrire dans une logique de processus, pas dans une course aux fonctionnalités.
| Point à vérifier | Question à poser | Test utile |
|---|---|---|
| Statut de la plateforme | La solution figure-t-elle parmi les plateformes agréées ? | Confirmer son statut et le périmètre de ses services. |
| Connexion aux outils | Le logiciel de facturation et la comptabilité échangent-ils les données ? | Créer une facture test et contrôler les informations transférées. |
| Gestion des statuts | Peut-on suivre dépôt, réception, rejet ou paiement ? | Simuler un rejet et vérifier l’alerte ainsi que la correction. |
| Coût et assistance | Quels frais s’appliquent selon les volumes et les options ? | Demander un devis basé sur les volumes réels de l’entreprise. |
La sécurité et la gestion documentaire font aussi partie du choix. Qui peut consulter les factures ? Combien de temps les documents et leurs données restent-ils accessibles ? Comment récupérer les pièces si l’entreprise change de prestataire ? Pour les dossiers du personnel, des outils comme un coffre-fort numérique dédié aux documents de paie répondent à un besoin différent, mais illustrent une règle générale : chaque catégorie de document mérite un stockage et des droits d’accès adaptés.
Enfin, demandez une démonstration avec des cas d’usage issus de l’entreprise : facture avec plusieurs lignes, avoir, acompte, fournisseur étranger ou erreur de numéro. Une démonstration sur un parcours simple peut masquer les difficultés rencontrées au quotidien. Le bon outil est celui qui s’intègre au travail réel sans multiplier les ressaisies.
Préparer les données et les processus de facturation de l’entreprise
Une facture structurée ne corrige pas automatiquement une base client mal tenue. Si le numéro SIREN est absent, si l’adresse de facturation est obsolète ou si plusieurs fiches désignent le même client, le logiciel peut produire des données incorrectes plus rapidement qu’avant. L’automatisation ne rend pas une information exacte : elle la réutilise. Atelier Nord commence donc par auditer les informations enregistrées dans son outil de vente, ses fichiers tableur et son logiciel comptable.
La vérification porte sur les données d’identification de l’entreprise, celles de ses clients professionnels, les adresses, les coordonnées de facturation et les règles de TVA utilisées. Il faut aussi s’assurer que les libellés de produits et services, les références de commande et les conditions de paiement sont cohérents. Quand une équipe saisit les mêmes informations dans plusieurs outils, les divergences apparaissent vite. Un nettoyage des fiches réduit les rejets et facilite le rapprochement entre facture, commande et règlement.
Cartographier le chemin d’une facture
Pour chaque type de facture, décrivez le processus depuis son origine jusqu’à son archivage : qui crée le document, qui vérifie les données, qui l’envoie, qui traite une erreur et qui suit le règlement ? Dans une petite entreprise, une même personne peut tenir plusieurs rôles. Cela ne dispense pas de les clarifier. Si la personne responsable est absente, un collègue doit pouvoir identifier les factures en attente et savoir quoi faire d’un rejet.
Un exemple simple aide à repérer les points faibles. Une commande arrive par le CRM, le commercial confirme le montant, la facture est créée dans le logiciel comptable, puis un responsable valide les conditions particulières. Si ces étapes reposent sur un échange de courriels sans trace centralisée, l’entreprise risque de perdre du temps à reconstituer l’historique. Les équipes qui organisent déjà leurs contacts dans un CRM adapté à leurs besoins commerciaux peuvent vérifier si les données utiles à la facturation circulent correctement, sans pour autant faire du CRM le système comptable.
Il est également utile de définir une procédure pour les exceptions : facture rejetée, coordonnées incorrectes, erreur de TVA, avoir à émettre ou désaccord sur une commande. Une procédure courte peut préciser le rôle de chacun, le délai de traitement interne et les informations à conserver. L’objectif n’est pas d’écrire un manuel de cinquante pages. Il s’agit de rendre les cas courants compréhensibles et de limiter les décisions improvisées.
La protection des données doit rester intégrée au chantier. Les factures contiennent des informations commerciales et parfois des données personnelles. Les droits d’accès doivent être limités aux personnes qui en ont besoin, les sauvegardes vérifiées et les modalités de conservation clarifiées. Une mise au point pratique sur le RGPD appliqué aux opérations d’entreprise peut aider à poser les bonnes questions, notamment sur les prestataires et les accès utilisateurs.
Pour Atelier Nord, le bénéfice du nettoyage apparaît vite : moins de doublons, moins de corrections après émission et des rapprochements comptables plus simples. La qualité des données est le carburant d’une facturation automatisée fiable.
Tester la conformité, l’archivage et les échanges avant l’échéance
Un projet de facturation électronique ne se valide pas en regardant une case « conforme » dans un logiciel. Il faut exécuter des tests représentatifs. Créez une facture avec plusieurs lignes, un avoir, une facture d’acompte et, si l’activité le prévoit, un cas de client professionnel avec des informations spécifiques. Vérifiez que les champs sont correctement transmis, que le destinataire est identifié et que le statut revient dans l’outil utilisé par l’équipe.
Le test doit aussi inclure un incident. Que se passe-t-il si un numéro d’identification manque ou si la facture est rejetée ? L’utilisateur reçoit-il un message compréhensible ? Peut-il corriger la donnée sans recréer toute la pièce ? L’entreprise sait-elle distinguer un document transmis d’un document accepté ou payé ? Ces détails ont un impact direct sur la trésorerie. Sans suivi clair, une facture peut être considérée comme envoyée alors qu’une action reste nécessaire.
Ne pas oublier les factures fournisseurs
La réception mérite autant d’attention que l’émission. Atelier Nord doit déterminer qui consulte les factures entrantes, comment elles sont affectées au bon service et comment les validations sont enregistrées. Une facture d’abonnement n’a pas forcément le même circuit qu’un achat de matériel ou une prestation sous-traitée. Si le document arrive dans une plateforme mais que personne ne le rapproche d’une commande, le numérique n’a fait que déplacer le problème.
La gestion documentaire doit être pensée en parallèle. L’entreprise doit savoir où retrouver la facture, ses justificatifs et les éléments de validation, sans confondre archivage, sauvegarde et accès courant. Un outil de gestion électronique des documents peut être pertinent lorsque les pièces sont nombreuses ou réparties entre plusieurs équipes. Avant d’investir, il est utile de comprendre comment choisir un logiciel de GED en fonction des volumes, des usages et des besoins de recherche.
Une phase pilote limite les risques. Choisissez un petit groupe d’utilisateurs, un périmètre de factures représentatif et quelques fournisseurs volontaires si cela est possible. Pendant cette période, mesurez le temps de traitement, le nombre de corrections, les rejets et les cas traités manuellement. Ces indicateurs disent davantage qu’une impression générale. Si les utilisateurs ressaisissent chaque facture, le processus mérite un ajustement avant un déploiement plus large.
Les échanges avec le cabinet comptable doivent également être testés. Il faut savoir quelles données lui seront accessibles, sous quelle forme et à quel rythme. Les responsabilités de contrôle et de conservation doivent être comprises par les deux parties. Selon l’organisation, des connecteurs ou des exports peuvent simplifier les transferts, mais un test de rapprochement reste indispensable pour vérifier que les montants et les références concordent.
Atelier Nord consigne les résultats dans un tableau de suivi : scénario, résultat attendu, résultat obtenu, anomalie, responsable et date de correction. Cette méthode est simple, mais elle évite les validations orales qui disparaissent après la réunion. Un test réussi est un test documenté, reproductible et compris par les personnes qui traiteront les factures.
Organiser le déploiement et mesurer les gains sans perdre le contrôle
La réforme peut devenir l’occasion de revoir une chaîne administrative qui s’est construite au fil des années. Pourtant, tout automatiser d’un coup est rarement une bonne idée. Commencez par les tâches répétitives et clairement définies : récupération des données client, rapprochement avec une commande, notification d’une facture à valider ou classement dans le bon dossier. Gardez une validation humaine pour les cas sensibles, les montants atypiques et les exceptions que le système ne sait pas interpréter.
Atelier Nord peut, par exemple, automatiser l’envoi d’une alerte lorsqu’une facture fournisseur dépasse un seuil ou lorsqu’une échéance approche. Mais elle ne doit pas autoriser un scénario qui valide automatiquement n’importe quelle dépense. L’automatisation utile réduit les manipulations et améliore la visibilité ; elle ne remplace pas le contrôle interne. Automatiser sans comprendre le processus, c’est accélérer les erreurs au lieu de gagner du temps.
Former les personnes qui utilisent le circuit
La formation ne doit pas se limiter à une démonstration du logiciel. Les utilisateurs ont besoin de connaître les gestes du quotidien : retrouver une facture, repérer un rejet, corriger une fiche, transmettre une anomalie et vérifier un statut. Une courte fiche pratique avec des captures d’écran et les contacts utiles est souvent plus efficace qu’une présentation générale oubliée après quelques jours.
La direction, la comptabilité, les équipes commerciales et les personnes qui valident les achats n’ont pas les mêmes besoins. Le commercial doit surtout saisir des informations client fiables et comprendre quand une commande est prête à être facturée. La comptabilité doit suivre les données, les statuts et les rapprochements. Le responsable d’équipe doit savoir où se trouvent les validations en attente. Une formation ciblée évite de noyer chacun dans des fonctions qu’il n’utilisera jamais.
Le déploiement doit aussi prévoir un interlocuteur interne. Cette personne n’a pas besoin d’être experte technique : elle doit savoir recueillir les problèmes, distinguer une erreur de saisie d’un dysfonctionnement logiciel et transmettre une demande claire au prestataire. Une entreprise qui utilise déjà un système d’information RH peut tirer parti de ses habitudes de gouvernance. Les critères présentés pour un SIRH adapté aux besoins d’une PME rappellent l’intérêt de définir les rôles, les droits d’accès et les responsabilités avant la mise en production.
Enfin, mesurez les résultats après le lancement. Le délai moyen entre réception et validation, le nombre de factures rejetées, les corrections manuelles et le temps passé à rechercher une pièce offrent une base utile. Comparez ces indicateurs avec la situation précédente, sans attribuer automatiquement chaque amélioration au nouvel outil. Si les rejets augmentent, recherchez leur cause : données clients, paramétrage, formation ou connecteur. Une approche fondée sur les données aide à décider quoi corriger en priorité ; la stratégie data au service des décisions d’entreprise commence souvent par quelques indicateurs fiables, pas par un tableau de bord spectaculaire.
Pour une PME, un plan d’action réaliste tient en quelques étapes : confirmer le périmètre, choisir la plateforme, nettoyer les données, tester les flux, former les équipes et suivre les anomalies. Chaque étape a un responsable et une date. La conformité devient plus simple quand elle est pilotée comme un projet opérationnel, avec des tests et des mesures.
La date limite approche plus vite lorsqu’un changement implique plusieurs outils et plusieurs équipes. Une dernière vérification des rôles, des coordonnées fournisseurs et des scénarios de rejet permet de transformer une obligation réglementaire en processus quotidien maîtrisé. La priorité n’est pas d’ajouter de la technologie pour cocher une case : c’est de rendre chaque facture traçable, exploitable et compréhensible.
Un PDF envoyé par courriel suffit-il pour respecter la facturation électronique obligatoire ?
Non. Un PDF classique transmis par courriel n’est pas, à lui seul, une facture électronique conforme au dispositif. Les factures concernées doivent circuler selon le circuit prévu, via une plateforme agréée, avec des données structurées adaptées.
À quelle date une PME doit-elle émettre ses factures électroniques ?
Le calendrier prévoit l’obligation d’émission au 1er septembre 2027 pour les PME et les microentreprises. Elles doivent toutefois se préparer avant cette date, notamment parce que l’obligation de réception s’applique dès le 1er septembre 2026 aux entreprises concernées.
Une petite entreprise doit-elle choisir une plateforme agréée dès maintenant ?
Elle doit anticiper le choix et vérifier que sa solution de facturation et sa comptabilité pourront échanger avec une plateforme agréée. Le calendrier de mise en service dépend de ses obligations, mais attendre la dernière minute rend les tests et les corrections plus risqués.
Quelles données vérifier avant de déployer la facturation électronique ?
Contrôlez notamment les informations d’identification de l’entreprise et des clients professionnels, les adresses, les données de TVA, les références de commande et les conditions de paiement. Des fiches fiables limitent les rejets et les corrections manuelles.