L’affacturage transforme des factures clients en trésorerie disponible avant leur échéance. Pour une entreprise qui doit payer ses salaires, ses fournisseurs ou ses dépenses d’acquisition sans attendre trente, soixante ou quatre-vingt-dix jours, ce mécanisme peut éviter une tension de caisse. Mais ce n’est pas un financement gratuit : commissions, intérêts et frais annexes réduisent le montant réellement perçu. Le bon réflexe consiste donc à comparer le coût de l’opération au coût concret d’un retard de trésorerie ou d’une croissance freinée.
Une agence web qui vient de signer plusieurs contrats peut, par exemple, devoir financer des freelances avant d’encaisser ses premières factures. L’affacturage peut alors apporter de l’oxygène, à condition que les factures soient admissibles et que les clients soient solvables. Comprendre le fonctionnement, repérer les frais et définir le bon moment pour y recourir permet de décider avec méthode, plutôt que de choisir dans l’urgence une solution qui pèserait durablement sur la marge.
En bref
- L’affacturage consiste à céder des factures professionnelles à un factor, qui avance une partie de leur montant.
- Le coût peut inclure une commission de financement, une commission de service et des frais complémentaires.
- Le montant avancé n’est pas toujours égal à la facture : une réserve peut être conservée jusqu’au paiement du client.
- Cette solution est surtout pertinente pour financer un besoin de trésorerie lié à des créances B2B réelles et vérifiables.
- Il faut comparer le coût total, les conditions de recours contre l’entreprise et la souplesse du contrat.
Affacturage : définition et rôle du factor
L’affacturage, aussi appelé factoring, est un mode de financement fondé sur les factures émises à des clients professionnels. L’entreprise cède certaines créances à un organisme spécialisé, le factor. Celui-ci peut avancer une partie des sommes attendues, gérer le suivi des règlements et, selon le contrat, prendre en charge une partie du risque d’impayé.
Le mécanisme ne crée pas un revenu supplémentaire. Il permet de recevoir plus tôt de l’argent déjà dû, en échange d’un coût et de conditions contractuelles. C’est une différence importante avec un prêt classique : l’analyse porte souvent beaucoup sur la qualité des factures, la solvabilité des débiteurs et la régularité des ventes, plutôt que seulement sur les garanties de l’entreprise qui sollicite le financement.
Imaginons une petite agence de création de sites. Elle facture 18 000 euros à une société cliente, payable à soixante jours, mais doit régler dès maintenant les prestataires qui ont participé au projet. En cédant la facture, elle peut obtenir une avance, souvent calculée en pourcentage de la créance. Le factor conserve éventuellement une retenue de garantie, puis reverse le solde lorsque le client règle, après déduction des frais prévus au contrat.
Les contrats peuvent aussi inclure le recouvrement et la gestion administrative des factures. Dans une formule avec assurance contre certains impayés, le factor peut prendre en charge le risque sur les créances couvertes, sous réserve des exclusions et limites définies. Cela ne signifie pas que tous les défauts de paiement sont automatiquement protégés : litiges commerciaux, factures contestées ou créances non conformes peuvent rester à la charge de l’entreprise.
Affacturage avec ou sans recours : une différence décisive
Avec recours, le factor peut demander à l’entreprise de rembourser l’avance si le client ne paie pas dans les conditions prévues. Le financement apporte donc de la trésorerie, mais le risque final d’impayé reste en partie chez le fournisseur. Sans recours, le factor prend en charge certains risques d’insolvabilité, généralement dans une limite approuvée et pour des factures répondant aux critères du contrat.
Cette protection a un prix et ne couvre pas nécessairement un désaccord sur la prestation. Si un client refuse la facture parce qu’il conteste la livraison, ce n’est pas la même situation qu’une insolvabilité. Il faut lire la définition du risque couvert, les plafonds par client, les délais de déclaration et les exclusions, plutôt que de s’arrêter à l’étiquette commerciale de l’offre.
L’affacturage concerne principalement les créances entre entreprises. Les ventes à des particuliers ne sont généralement pas le terrain le plus adapté, car les volumes, les procédures et les risques diffèrent. Pour une activité numérique, une facture récurrente à une entreprise peut être éligible, tandis qu’une vente isolée ou une facture liée à un litige le sera moins facilement. Le factor finance une créance documentée, pas une prévision de chiffre d’affaires.
Comment fonctionne l’affacturage, de la facture au règlement
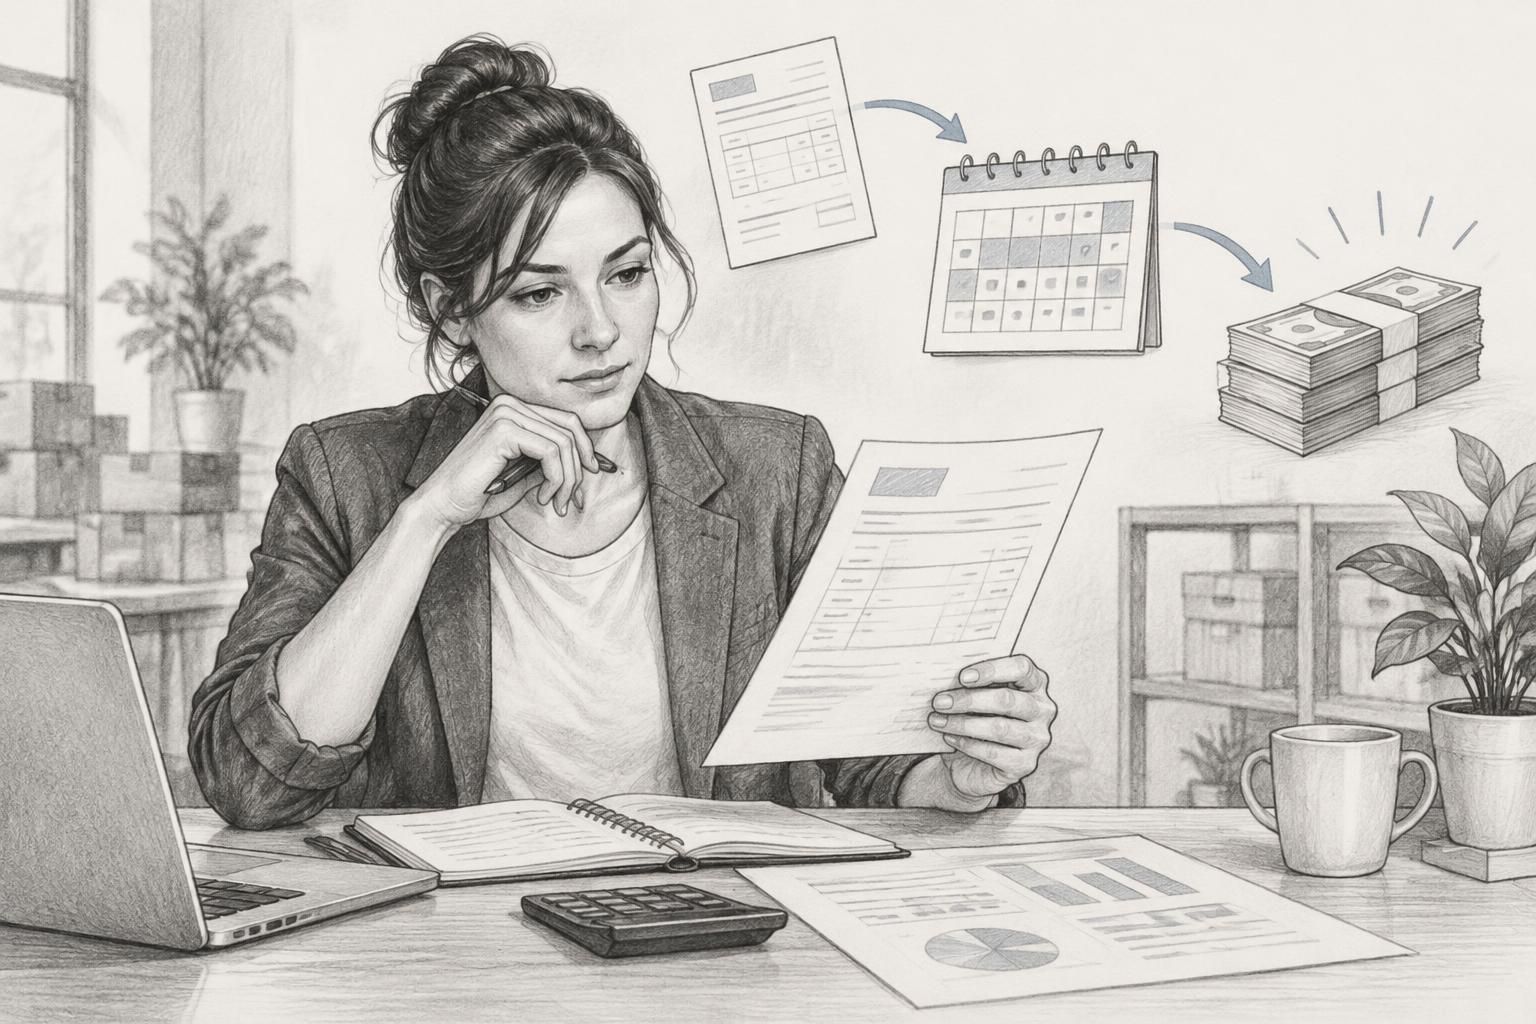
Le parcours commence par l’étude du dossier. Le factor examine l’activité, les factures types, les délais de paiement, la concentration du chiffre d’affaires et la qualité des clients. Il peut demander des comptes récents, un prévisionnel de trésorerie, des exemples de contrats commerciaux et des informations sur les principaux débiteurs. Une entreprise qui réalise l’essentiel de ses ventes avec un seul client peut obtenir une proposition, mais cette concentration influencera l’analyse du risque.
Après validation, l’entreprise émet une facture conforme à la prestation réellement livrée. Elle la transmet au factor selon le processus convenu. Le factor vérifie notamment que la créance existe, qu’elle est exigible selon les modalités prévues et qu’elle n’est pas déjà cédée ou contestée. Une fois le dossier accepté, une avance est versée. Le taux d’avance varie selon le contrat, le secteur, les clients et la nature des créances ; il ne faut donc pas le considérer comme un chiffre universel.
Lorsque le client paie, les fonds arrivent généralement sur un compte ou selon un circuit défini par le contrat. Le factor déduit les commissions et frais, puis libère le solde éventuellement retenu. Dans une opération simple, cela peut sembler fluide. Dans la réalité, les délais de validation, les factures non conformes, les avoirs ou les demandes de justificatifs peuvent ralentir l’avance. Un processus bien paramétré est aussi important que le tarif annoncé.
Les étapes à vérifier avant de céder une facture
- Contrôler la facture : vérifier le montant, l’échéance, l’identité du client et les preuves de livraison ou de réalisation.
- Examiner le contrat client : repérer les clauses relatives à la cession de créance et les conditions de règlement.
- Obtenir l’accord du factor : confirmer l’éligibilité de la facture et le montant effectivement avancé.
- Informer le client si nécessaire : selon la formule, il peut être averti de la cession ou continuer à régler selon des modalités précises.
- Suivre le paiement et le solde : rapprocher le règlement reçu, les frais appliqués et la retenue libérée.
Une entreprise fictive, Atelier Pixel, facture des développements sur mesure à des PME. Elle veut céder toutes ses factures, mais certaines comportent des jalons de validation. Si le client peut contester l’avancement avant d’accepter la facture, le factor risque de considérer la créance comme incertaine. Atelier Pixel a intérêt à distinguer les factures validées des acomptes ou étapes encore soumis à approbation.
La relation avec les clients mérite également de l’attention. Dans un affacturage notifié, le débiteur sait généralement que la facture a été cédée et reçoit les instructions de paiement correspondantes. Une formule confidentielle peut fonctionner autrement, selon le montage et les obligations prévues. Il faut éviter toute improvisation : un client qui paie sur un ancien compte peut créer un retard administratif, même s’il est parfaitement solvable.
Enfin, l’affacturage peut être ponctuel ou intégré à un contrat récurrent. Le premier offre une réponse ciblée à une facture importante, tandis que le second organise le financement d’un portefeuille de créances. Les conditions de volume minimal, d’engagement et de résiliation changent fortement la flexibilité du dispositif. Avant de signer, la question utile n’est pas seulement “combien est avancé ?”, mais “à quelles conditions et selon quel calendrier ?”
Coût réel de l’affacturage : commissions, intérêts et frais cachés
Le coût réel ne se limite pas à une commission affichée sur une page tarifaire. Il peut réunir une commission de financement, calculée selon la durée pendant laquelle l’avance est mobilisée, une commission de gestion ou de service, et parfois des frais de dossier, de mise en place, de minimum mensuel ou de traitement. Certains contrats prévoient aussi des frais liés à une modification, à un litige ou au dépassement de certains seuils.
La commission de financement dépend notamment du montant avancé, du temps écoulé avant le règlement et des conditions négociées. Plus le client paie tard, plus le financement peut coûter cher. La commission de service rémunère généralement des tâches comme la gestion des créances, le suivi des règlements ou l’analyse des débiteurs. Ces deux postes doivent être séparés dans le devis afin de comprendre ce qui rémunère la trésorerie et ce qui correspond à la gestion.
Prenons une facture de 10 000 euros payable à soixante jours. Si le factor avance 90 % du montant, l’entreprise reçoit d’abord 9 000 euros, avant déduction éventuelle de frais immédiats. Le solde est versé après paiement du client, diminué des commissions et de la retenue contractuelle. Le coût ne se mesure donc pas en comparant le montant de la facture au premier virement : il faut additionner toutes les sommes conservées par le prestataire et intégrer les frais récurrents éventuels.
| Élément du contrat | À quoi il correspond | Question à poser |
|---|---|---|
| Commission de financement | Coût lié à l’avance et à sa durée | Comment évolue-t-elle si le client paie en retard ? |
| Commission de service | Gestion et suivi des factures | Quelles tâches sont réellement incluses ? |
| Retenue de garantie | Part conservée temporairement sur la créance | Quand et selon quelles conditions est-elle libérée ? |
| Frais annexes | Dossier, minimum, incident ou traitement particulier | Quels frais s’appliquent même en cas de faible utilisation ? |
| Protection contre l’impayé | Couverture éventuelle du risque d’insolvabilité | Quels débiteurs, plafonds et motifs sont couverts ? |
Pour comparer deux offres, il faut simuler le même scénario : mêmes factures, mêmes délais clients, même niveau d’avance et même fréquence d’utilisation. Une offre avec une commission de financement basse peut coûter davantage si elle impose un forfait minimum ou une commission de gestion élevée. À l’inverse, un contrat apparemment plus cher peut inclure une couverture contre l’insolvabilité ou une gestion administrative qui évite d’autres dépenses.
Mesurer le coût par rapport au bénéfice de trésorerie
Le calcul doit intégrer ce que l’entreprise gagne en échange. Si l’avance permet de payer un fournisseur à temps, d’éviter une pénalité, de profiter d’un escompte ou de livrer un nouveau contrat, le coût peut être défendable. En revanche, financer en permanence des factures sans marge suffisante peut masquer un problème structurel : prix trop bas, dépenses fixes trop élevées ou délais de paiement mal négociés.
Une équipe de conseil peut comparer le coût d’affacturage au coût d’un découvert, à une ligne de crédit ou à une renégociation des conditions de paiement. Elle doit aussi vérifier les impacts opérationnels : temps passé à transmettre les pièces, traitement des rejets et éventuelle relation directe entre le factor et ses clients. Un outil de trésorerie ou un tableau de suivi peut automatiser le rapprochement des factures, mais l’automatisation ne remplace pas la lecture des clauses.
Demandez un exemple chiffré écrit, incluant le montant net reçu à chaque étape et le scénario d’un retard de paiement. Si le devis ne permet pas de reconstituer ce calcul, la comparaison reste bancale. Le bon indicateur est le coût total rapporté au cash réellement mobilisé et au service réellement rendu.
Quand recourir à l’affacturage et quand l’éviter
L’affacturage peut être utile lorsqu’une entreprise vend à des professionnels avec des délais de règlement qui créent un décalage réel entre dépenses et encaissements. C’est fréquent dans les services, le transport, le recrutement, le conseil ou la sous-traitance. Le besoin est particulièrement visible lors d’une croissance rapide : les commandes augmentent, mais il faut financer les salaires, les achats ou les prestataires avant de recevoir les paiements.
Une jeune société de production vidéo peut décrocher plusieurs projets auprès de grands comptes. Son chiffre d’affaires progresse, mais ses coûts de tournage sont immédiats et ses clients règlent à soixante jours. Une avance sur factures acceptées peut sécuriser la production et éviter de refuser de nouveaux contrats faute de liquidités. Ici, le financement accompagne une activité rentable et identifiable, plutôt qu’une perte répétée.
La solution peut aussi convenir à une entreprise qui souhaite déléguer une partie du suivi des créances. Une petite équipe sans service comptable dédié peut gagner du temps si la prestation de gestion est adaptée. Toutefois, ce gain doit être mesuré : si le contrat impose des procédures lourdes ou un volume minimum trop élevé, l’externalisation risque de déplacer la charge au lieu de la réduire.
Les situations où le factoring répond à un besoin concret
- Hausse temporaire du besoin en fonds de roulement : les dépenses arrivent avant les règlements clients.
- Développement commercial : l’entreprise a des commandes rentables, mais ne veut pas limiter sa capacité de livraison faute de cash.
- Clients professionnels solvables : les créances sont documentées et les échéances relativement prévisibles.
- Gestion des retards : l’entreprise veut structurer le suivi des factures et, selon le contrat, transférer certaines tâches.
À l’inverse, le recours est moins pertinent si les factures sont contestées, si les prestations ne sont pas encore acceptées ou si les clients paient déjà comptant. Les entreprises qui vendent surtout à des particuliers disposent rarement du même type de créances professionnelles à céder. Une structure fragile peut aussi aggraver ses difficultés si elle utilise l’avance pour couvrir des pertes récurrentes sans plan de retour à l’équilibre.
Il faut également se méfier d’une dépendance au financement. Si chaque mois exige une nouvelle cession pour payer les charges du mois précédent, l’entreprise doit analyser sa marge et son cycle d’exploitation. L’affacturage apporte du temps ; il ne corrige pas un modèle qui vend à perte. Une prévision de trésorerie glissante, même simple, permet de distinguer un décalage temporaire d’un déficit durable.
Avant de signer, formalisez le besoin : quel montant manque, pendant combien de temps, sur quelles factures et pour financer quelle dépense ? Comparez ensuite l’affacturage à une négociation des délais fournisseurs, à un acompte client, à un crédit de trésorerie ou à une solution de cession ponctuelle. Les offres dépendent de la taille de l’entreprise, du secteur et du profil des débiteurs ; les conditions doivent être confirmées par écrit.
La décision devient plus claire quand chaque facture est reliée à un usage précis de la trésorerie. Recourir à l’affacturage a du sens pour financer une activité saine, pas pour repousser indéfiniment un problème de rentabilité.
Choisir une solution d’affacturage et la comparer aux alternatives
Le choix d’un contrat commence par la compréhension du besoin, pas par la comparaison de slogans. Une entreprise qui veut financer quelques factures exceptionnelles n’a pas les mêmes attentes qu’une société dont le cycle de trésorerie dépend chaque mois de plusieurs centaines de créances. Le montant minimum, la fréquence d’utilisation, le nombre de clients concernés et le niveau de gestion attendu déterminent le type d’offre à étudier.
Il faut demander au factor comment sont sélectionnés les débiteurs et si toutes les factures doivent être cédées ou seulement certaines. Certains contrats fonctionnent sur un portefeuille large, d’autres sur des créances choisies. Les règles d’éligibilité peuvent inclure un montant minimal, un délai maximal de paiement ou l’exclusion de clients situés dans certains contextes. Une liberté apparente peut donc être limitée par les critères opérationnels.
La qualité du service compte aussi. En cas de facture rejetée, l’entreprise doit connaître le motif, le délai de réponse et les documents permettant de régulariser la situation. Pour les équipes qui utilisent un logiciel comptable ou un outil de gestion, la compatibilité des échanges de données peut réduire les erreurs de saisie. L’automatisation est utile lorsqu’elle simplifie un flux déjà compris : elle ne compense ni des données clients incomplètes ni un contrat mal négocié.
Comparer avec l’escompte, le crédit et les délais de paiement
L’escompte bancaire repose sur des effets de commerce et ne couvre pas nécessairement les mêmes services que l’affacturage. Une ligne de crédit donne davantage de liberté d’utilisation, mais son obtention peut dépendre de garanties et de l’analyse financière globale. Une négociation commerciale peut parfois apporter une solution moins coûteuse : demander un acompte, facturer par jalons ou raccourcir les échéances, en échange d’une proposition de valeur claire pour le client.
Pour une agence digitale, facturer 40 % au lancement, 30 % à la validation d’une étape et 30 % à la livraison peut réduire le besoin de financement. Cette organisation doit être négociée dès le devis et correspondre à une progression réelle du travail. Elle évite de financer toute la production sur les fonds propres, sans faire porter à un factor des factures encore incertaines.
Une comparaison utile peut se faire en quatre colonnes : coût total, rapidité d’accès, flexibilité et risque assumé. Ajoutez une cinquième donnée souvent oubliée : l’effort administratif. Un financement légèrement plus cher peut être préférable s’il est transparent et rapide à utiliser ; un contrat moins cher peut devenir contraignant si chaque facture exige une validation manuelle complexe.
Avant de vous engager, vérifiez la durée du contrat, les conditions de résiliation, les volumes minimums et les frais dus même si vous cédez peu de créances. Faites simuler le fonctionnement avec une facture habituelle et une facture payée en retard. Enfin, faites relire les clauses de recours et de couverture des impayés par un professionnel compétent si les montants ou les risques sont importants.
La décision peut être suivie dans un tableau de trésorerie : factures cédées, montant avancé, frais, date de paiement client et solde reversé. Après quelques cycles, l’entreprise peut mesurer le coût effectif et vérifier si le dispositif accélère vraiment son activité. Si le financement est rarement utilisé ou si son coût dépasse le bénéfice observé, le contrat doit être renégocié ou remplacé.
Une stratégie financière efficace ne consiste pas à choisir un outil parce qu’il est moderne ou rapide. Elle consiste à faire correspondre chaque solution à un problème précis, puis à mesurer son impact sur la marge et la capacité de croissance. L’affacturage est un levier de trésorerie ; sa valeur dépend de la qualité des factures, du contrat et de l’usage fait des fonds.
Quelle est la différence entre affacturage et prêt professionnel ?
L’affacturage finance des créances clients cédées à un factor, qui peut aussi gérer leur suivi. Un prêt professionnel met à disposition un montant selon un échéancier de remboursement, avec des conditions et garanties propres au crédit. Le coût et l’accès dépendent du contrat et du profil de l’entreprise.
Quel pourcentage d’une facture est avancé en affacturage ?
Le pourcentage dépend du factor, du client débiteur, du secteur et du contrat. Une partie peut être retenue comme garantie jusqu’au règlement. Demandez un exemple écrit indiquant le montant versé immédiatement, les frais déduits et le solde libéré ensuite.
L’affacturage protège-t-il toujours contre les factures impayées ?
Non. La protection varie selon la formule et les clauses. Un contrat sans recours peut couvrir certains risques d’insolvabilité, dans des limites définies, mais une contestation commerciale ou une facture non conforme peut rester à la charge de l’entreprise.
Une petite entreprise ou un indépendant peut-il recourir à l’affacturage ?
C’est parfois possible si l’activité génère des factures professionnelles admissibles et si le factor accepte le dossier. Les montants minimums, la régularité des ventes et la solvabilité des clients influencent l’accès. Il faut comparer le coût avec le besoin réel de trésorerie.