Le marché des datacenters français n’a jamais été aussi bouillonnant. En quelques années, la France a quitté son statut de marcheur de côté pour s’imposer sur la carte européenne comme une pièce maîtresse entre innovation technologique, souveraineté numérique et exigences environnementales. Paris occupe toujours une place incontournable, mais la carte de la data évolue vite : Marseille devient le pont vers les câbles sous-marins mondiaux, le Nord s’industrialise autour de l’énergie décarbonée, et l’accélération de l’IA rebat toutes les cartes d’implantation. Un enjeu majeur se dessine : là où hier le foncier dominait, aujourd’hui c’est la capacité électrique disponible qui décide. Comprendre ce nouvel échiquier, c’est anticiper les vrais leviers de performance, de sécurité et de scalabilité pour vos données et votre business digital.
En bref
- La France est devenue le 4e hub européen des datacenters, juste derrière Francfort, Londres et Amsterdam.
- Paris reste le cœur historique mais voit la saturation électrique et foncière pousser les opérateurs hors de l’Île-de-France.
- Marseille explose grâce aux câbles sous-marins : la porte d’entrée stratégique vers l’Afrique et l’Asie.
- Le Nord et le Grand Est séduisent les géants du cloud et de l’IA, notamment grâce à l’énergie nucléaire et au foncier industriel large.
- L’IA change la donne : besoins en puissance décuplés, nouveaux critères d’implantation, et tensions sur le marché du recrutement tech.
- La transition verte des datacenters s’accélère, mêlant exigences environnementales et mix énergétique décarboné.
- Les choix d’implantation deviennent stratégiques pour la souveraineté, la sécurité et la compliance des données françaises et européennes.
Datacenters français en 2026 : décryptage du marché, du FLAP-D à l’ère de l’IA et du green IT
Ces derniers temps, le storytelling des datacenters en France a changé de registre. Oubliez la caricature du “bac à serveurs” caché en banlieue : aujourd’hui, le secteur pèse lourd dans l’économie numérique et énergétique nationale. Paris a longtemps tout concentré, mais la donne évolue. Désormais, quand on parle marché, le sigle FLAP-D rime avec enjeux concrets : Francfort-Londres-Amsterdam-Paris-Dublin. La France s’est hissée durablement parmi les premiers hubs européens, tirée par la demande cloud, l’e-commerce, les plateformes SaaS et la vague IA.
En librairie B2B, tout le monde scrute les “MW installés” (capacité électrique du parc), signe qu’on parle bien d’infrastructure critique, au même niveau de priorité que la logistique ou les réseaux électriques. Selon les estimations croisées CBRE / JLL / France Datacenter, l’Île-de-France concentre entre 300 et 400 MW de colocation, avec un pipeline qui pourrait atteindre le GW national d’ici la fin de la décennie. Mais attention, la réalité des datacenters ne se limite pas aux grands chiffres. Ce sont d’abord des opérateurs (Equinix, Digital Realty, Telehouse, Scaleway, OVHcloud, Data4, Iliad, Microsoft…) qui adaptent leur stratégie à un paysage mouvant. Les grands comptes migrent des workloads vers des acteurs capables de répondre aux enjeux : compliance RGPD, sécurité, power-density pour l’IA, interconnexion en temps réel.
Un point clé : la montée en charge de l’IA transforme radicalement la donne. Finie l’infrastructure à l’ancienne à 5-10 kW par baie : à l’heure des GPU H100 / H200, Nvidia Blackwell et consorts, il faut injecter jusqu’à 100 kW par baie. Résultat : l’arbitrage ne se fait plus sur la proximité client, mais sur le raccordement haute tension. Les projets “hyperscale” demandent maintenant plus d’énergie qu’une petite ville, ce que seules certaines régions peuvent absorber sans broncher.
L’essor du cloud et l’arrivée des hyperscalers
L’autre révolution, c’est l’arrivée massive des hyperscalers : Microsoft, Google, AWS mais aussi de nouveaux entrants comme Brookfield ou les initiatives d’OVHcloud et Scaleway sur l’IA européenne. Ces groupes apportent non seulement des investissements majeurs, mais poussent tout l’écosystème vers plus de puissance, plus de résilience et… une compétition accrue pour l’énergie. Ce contexte remet à plat les règles du jeu sur la compliance, la souveraineté et la gouvernance des données.
Pour aller plus loin sur ces évolutions, jetez un œil à cet article détaillé sur le fonctionnement des datacenters. La question n’est plus “où stocker”, mais “dans quelles conditions opérer” : SLA contractuels, certifications, auditabilité, accès à la fibre, mais aussi PPA (contrats d’achat d’électricité) long terme et réseaux RTE. Plus l’IA pousse, plus le débat sur la souveraineté numérique monte, d’où une attention particulière à la localisation effective des centres de données tricolores.
Île-de-France, Marseille et Nord : cartographie des puissances et des stratégies d’implantation
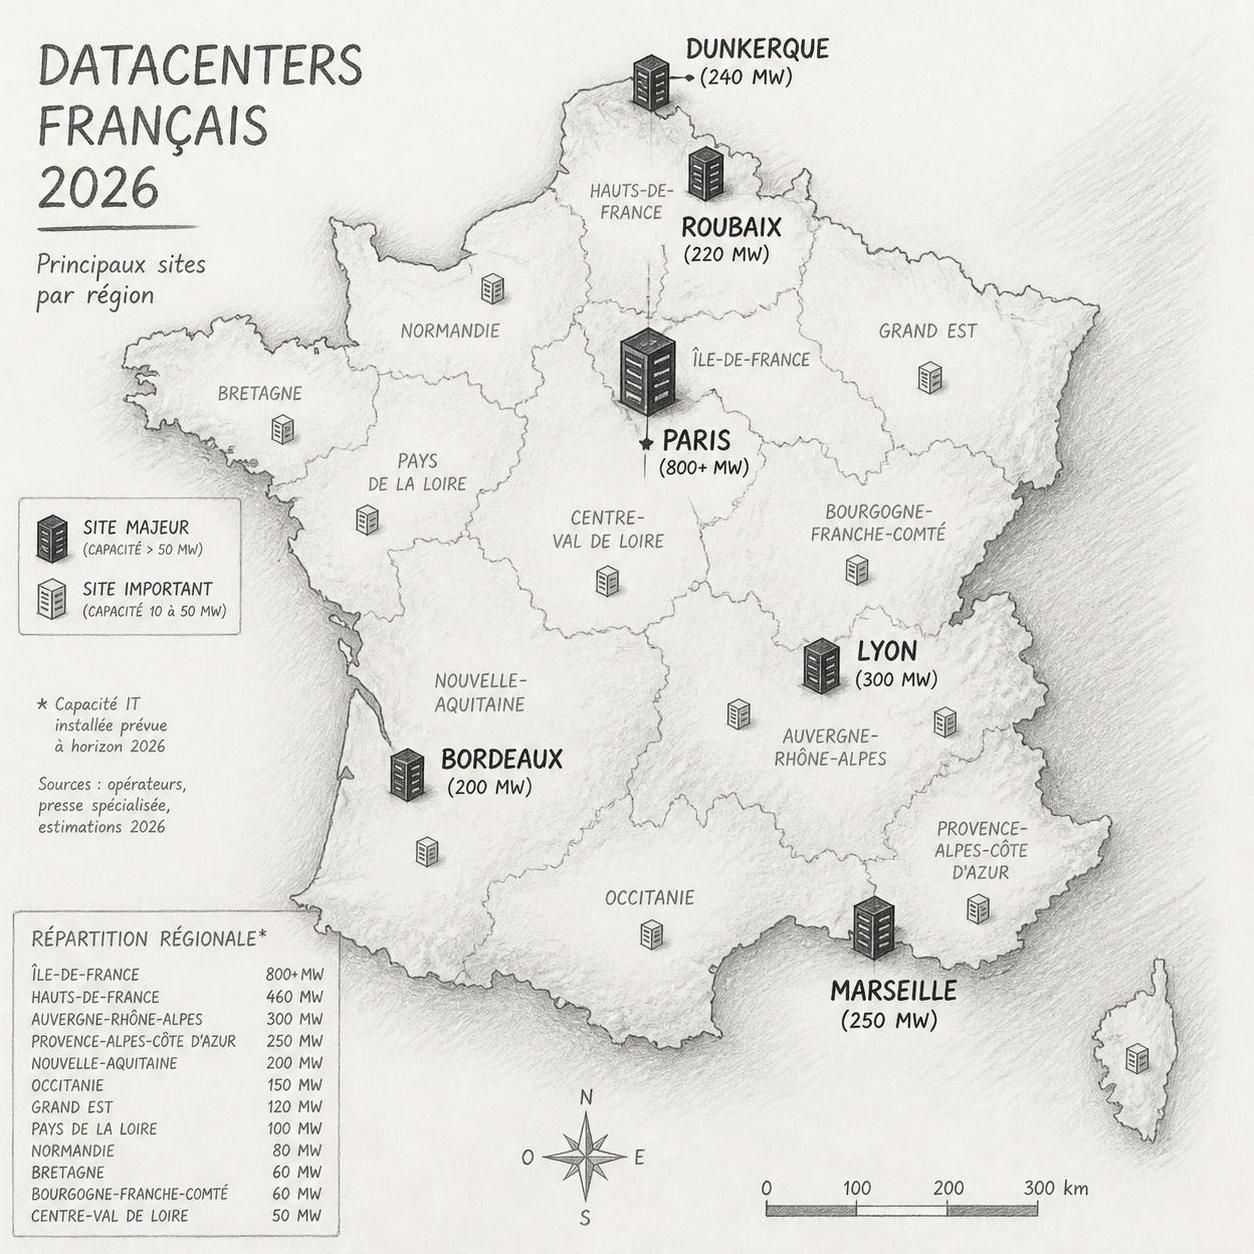
La question “où sont situés les data centers en France ?” a, en 2026, une tout autre saveur qu’il y a dix ans. Trois blocs se dessinent, chacun avec ses logiques, ses limites et ses cas d’usage.
Île-de-France : taille critique mais saturation
La région parisienne reste le plus gros centre de gravité du marché. Saint-Denis, Aubervilliers, La Courneuve, Vélizy ou Marne-la-Vallée, hébergent la grande majorité des sites Equinix, Digital Realty, Telehouse ou Scaleway. Ils drainent la quasi-totalité du trafic bancaire, fintech, achats grand public et SaaS B2B. Mais cette suprématie a un prix : la saturation électrique se combine à la rareté foncière, obligeant les opérateurs à passer par une série de freins administratifs (ICPE, avis environnementaux), qui ralentissent et parfois bloquent les nouveaux projets. Plusieurs implantations ont été retoquées, notamment sur la consommation d’eau ou d’énergie.
Marseille et le Sud : porte stratégique et nouveaux atouts
Marseille gagne du terrain sur la carte, décrochant le statut de port d’ancrage vers l’Afrique, le Moyen-Orient et l’Asie. Pourquoi ? Grâce à ses 15+ câbles sous-marins internationaux, la ville attire Digital Realty, Data4, mais aussi le nouveau projet « MRS5 ». La spécificité marseillaise : une stratégie éco-industrielle autour du refroidissement à l’eau de mer et une forte pression locale pour limiter l’empreinte énergétique.
Nord, Hauts-de-France et Grand Est : l’eldorado électrique
La région de Roubaix, historique fief d’OVHcloud (RBX1-9), est désormais rejointe par Dunkerque, Cambrai, Escaudain, et bientôt Petit-Landau (Microsoft). Ce territoire coche toutes les cases pour les hyperscalers : puissance électrique pilotable (proximité du nucléaire de Gravelines), large foncier industriel, tarifs compétitifs… et un consensus local sur l’installation de projets d’envergure. Les annonces récentes de Brookfield (campus IA 1 GW) ou Microsoft (Petit-Landau, 25 000 GPU) montrent l’ampleur de la bascule.
Puissances installées, entreprises clés et évolutions régionales : panorama concret
Pour orienter sa stratégie, il ne suffit plus de “placer ses données en France” : il faut comprendre l’écosystème local et les rapports de forces. Voici une vue condensée (et actionnable) du terrain, basée sur les sources CBRE, JLL et les communiqués des opérateurs.
| Région | Opérateurs principaux | Capacité colocation (estimation) |
|---|---|---|
| Île-de-France | Equinix, Digital Realty, Telehouse, Scaleway, Data4 | ~300-400 MW |
| PACA (Marseille) | Digital Realty (MRS1-5), DATA4 (Nice) | ~80-120 MW + projets |
| Hauts-de-France | OVHcloud (Roubaix), Brookfield/Data4 (Cambrai), Atos/Eviden (Dunkerque) | Sites internalisés majeurs + pipeline hyperscale |
| Grand Est | OVHcloud (SBG), Iliad/Free DC, Microsoft (Petit-Landau) | Hub secondaire + zone Cattenom |
| Auvergne-Rhône-Alpes | Equinix (Lyon), Cogent | Hub secondaire |
| Nouvelle-Aquitaine/Occitanie/Pays de la Loire | Equinix (Cestas), Atos/CNES (Toulouse), Naonext (Nantes) | Pôles régionaux |
Ces chiffres évoluent rapidement. Ils matérialisent la bascule d’un modèle 100% francilien à un système de hubs interconnectés, capables de gérer la montée en gamme des besoins IA et cloud critique. Attention, la simple liste des “400 data centers” masque une réalité : seuls les campus hyperscale, la colocation à très haute puissance et les nœuds de connectivité sous-marine sont réellement stratégiques pour l’avenir.
Marqueurs concrets : à Marseille, l’essor du campus Arenc/J4 avec atterrissement direct de 15 câbles internationaux ; dans le Nord, la dynamique “gigafactory” qui mêle cloud, batteries et hydrogène ; à Strasbourg ou à Petit-Landau, la résilience post-incident (incendie OVHcloud, 2021) qui devient la nouvelle norme.
Implantation, électricité et environnement : ce que vos données changent vraiment
On ne choisit plus un datacenter français au hasard. Pour chaque projet, la grille d’évaluation est devenue ultra-pointue, pilotée d’abord par les contraintes techniques… qui dictent désormais la stratégie business. Prenons l’exemple d’une plateforme e-commerce mid-market : l’équation parfaite, c’est la densité énergétique, la préférence “data locale” pour éviter les conflits juridiques, et l’accès à un réseau fibre basse latence.
Les 7 critères clés d’arbitrage pour l’implantation
- Capacité de raccordement RTE : Le Graal, c’est la possibilité d’obtenir une ligne haute tension (90-400 kV) sous 2 à 7 ans. Sans ce ticket d’entrée, aucun moteur IA ou hyperscaler ne s’installera.
- Mix énergétique et coût : Le nucléaire français garde un avantage sur le CO₂ (dossier dédié à lire ici).
- Connectivité : Avoir France-IX à Paris ou une tête de câble à Marseille, c’est synonyme de résilience et de temps de latence imbattable.
- Foncier industriel : La rareté urbaine explique l’essor de territoires comme Dunkerque ou Cambrai, capables d’accueillir des campus sur plusieurs hectares sans conflits d’usage.
- Solutions de refroidissement : Free cooling, river cooling ou sea cooling selon la zone. La capacité à absorber les épisodes caniculaires devient stratégique.
- Compétences humaines : La tension sur les profils tech/frigoristes/électriciens est documentée. Un site de 100 MW, c’est des dizaines d’emplois directs, donc un vrai enjeu pour l’écosystème local.
- Fiscalité locale : Les différences de CET, CVAE ou taxe foncière entre communes peuvent juste changer la rentabilité d’un projet multi-millions.
Un sujet central : le goulot d’étranglement du raccordement électrique. Entre 2025 et 2030, c’est ce facteur (et non le foncier) qui classe une région comme “prenable” ou “saturée”. D’où la recomposition en faveur des Hauts-de-France, du Grand Est, et de la vallée du Rhône — tous capables d’absorber l’équivalent énergétique d’une cité industrielle.
Pour creuser le sujet énergétique, ce dossier technique explore : les coulisses de la consommation énergétique des datacenters.
Les enjeux business, souveraineté et futurs métiers de la data en France
L’expansion accélérée des datacenters en 2026 ne relève pas seulement d’une course à l’espace ou à la bande passante. Elle implique des choix lourds : où placer vos backups, quelles garanties pour vos données sensibles, comment anticiper le prochain durcissement réglementaire (AI Act, RGPD, politique d’achat public).
Décrypter la carte française, c’est arbitrer, pour chaque business :
- L’exposition au risque (incendie, déni de service, incidents power/cooling).
- La souveraineté digitale : où vous placez vos workloads gouverne votre maîtrise des accès, légale et technique. À découvrir : approfondir la souveraineté numérique française par ici.
- La performance brute : distance au client bancaire, au SaaS, à l’utilisateur final. L’expérience utilisateur, aujourd’hui, dépend aussi bien du cloud que du réseau, de la latence que du hardware.
- L’empreinte carbone : data center classique VS campus dernière génération, il y a un monde. Les entreprises les plus sensibles affichent déjà leurs “souscriptions PPA” en argument commercial.
À quoi ressemble la vraie transformation ? Regardez l’exemple du collectif marseillais qui a mis en ligne une carte participative recensant salles et controverses. Ou celui des “AI factories” pilotées par OVHcloud, Iliad, EDF ou Mistral AI, qui visent à structurer une IA souveraine, alimentée en GPU made in France, sur fond de financement public / privé et de gouvernance ouverte.
Au-delà des chiffres, cette vague génère de nouveaux métiers. Les grandes compétences recherchées ? Techniciens data center, experts cooling, électriciens haute tension, ingénieurs cybersécurité. Chaque campus de 100 MW, ce sont plusieurs dizaines d’emplois qualifiés, bien loin du “cloud éthéré” vendu par les brochures B2B.
Combien y a-t-il de datacenters neutres identifiés en France en 2026 ?
La dernière cartographie recense 351 datacenters neutres en France et dans l’Europe francophone, selon les données consolidées des opérateurs et des annuaires spécialisés. Toutefois, seuls les campus officiellement déclarés et en exploitation sont inclus.
Pourquoi la capacité électrique est-elle devenue le critère numéro 1 pour implanter un datacenter en France ?
L’arrivée massive des IA génératives et la montée en puissance des besoins GPU font exploser la demande en énergie : un seul site peut réclamer de 100 à 1 000 MW. Seules les régions disposant d’un réseau électrique robuste (comme le Nord grâce au nucléaire ou Marseille côté connectivité) sont désormais vraiment attractives.
Quels grands opérateurs dominent le marché français en 2026 ?
Equinix, Digital Realty, Telehouse et Data4 font la course en tête sur la colocation. OVHcloud, Iliad (Free DC), Microsoft et Brookfield s’imposent sur les campus hyperscale et les infrastructures IA. D’autres acteurs régionaux se démarquent localement (Naonext, Cogent, Diatem…).
Quel rapport entre datacenter et souveraineté des données françaises ?
La localisation du datacenter conditionne le respect des règlementations (RGPD, AI Act) et permet de s’assurer que les données stratégiques restent sur le sol français ou européen. C’est un enjeu majeur pour l’État, les grandes entreprises mais aussi le secteur public.
La transition énergétique des datacenters est-elle crédible en France ?
Oui, la France dispose d’un mix électrique parmi les moins carbonés d’Europe grâce au nucléaire. Ajoutez les PPA renouvelables et les innovations comme le refroidissement par eau de mer ; le secteur français accélère nettement sa stratégie Green IT.