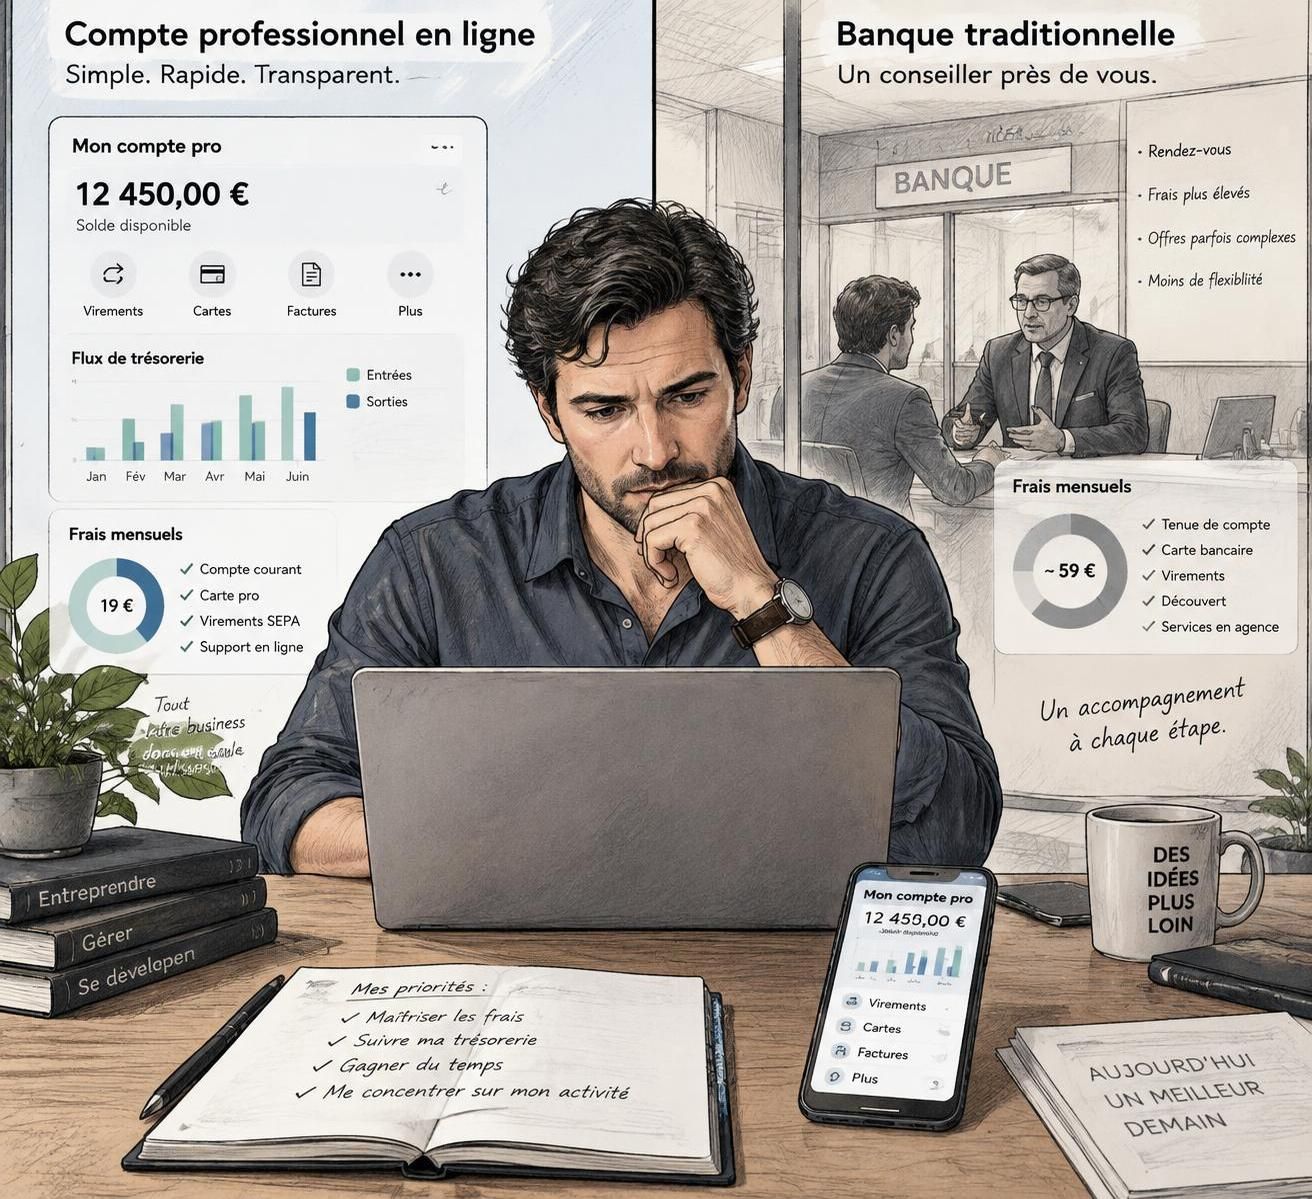
Un compte professionnel en ligne promet une gestion rapide, des frais souvent plus lisibles et moins de déplacements. Une banque classique mise plutôt sur le conseil en agence, le dépôt d’espèces et l’accompagnement de financements complexes. En 2026, le choix ne se résume donc plus à opposer une application moderne à un guichet : il dépend des flux de votre activité, de votre statut, de vos besoins de trésorerie et du service que vous attendez lorsque le dossier sort du cadre habituel.
Pour comparer correctement, regardez le coût annuel réel, pas seulement le prix affiché sur la page d’accueil. Un abonnement bas peut convenir à un freelance qui facture en ligne, mais devenir moins intéressant pour un commerce qui dépose régulièrement des espèces ou une société qui sollicite un crédit. À l’inverse, payer une formule complète en agence n’a guère de sens si toutes vos opérations sont automatisées et simples.
En bref :
- Le compte en ligne favorise l’autonomie, la rapidité et les outils de gestion intégrés.
- La banque classique conserve un avantage pour les espèces, les chèques et certains financements personnalisés.
- Comparez l’abonnement, les cartes, les commissions de mouvement, les incidents et les services annexes.
- Vérifiez le statut de l’établissement et la protection applicable aux fonds avant d’ouvrir un compte.
- Un compte secondaire peut compléter une banque principale si vos besoins sont réellement distincts.
Compte pro en ligne ou banque classique : deux façons de gérer l’activité
Un compte professionnel sert à séparer les opérations liées à l’activité des dépenses personnelles. Il facilite le suivi des encaissements, des factures, des salaires et des charges. Cette séparation améliore aussi la lisibilité de la comptabilité : lorsqu’un expert-comptable doit rapprocher les mouvements bancaires, un compte dédié évite de trier des achats privés au milieu des dépenses de l’entreprise.
Le fonctionnement d’une offre en ligne repose sur l’espace client et l’application mobile. Ouverture, virements, ajout d’un bénéficiaire, consultation des paiements par carte : la plupart des opérations courantes se font à distance. Pour une consultante qui facture des clients dans plusieurs régions, ce modèle réduit les tâches administratives et permet de vérifier un encaissement sans attendre un rendez-vous en agence.
Une banque de réseau ajoute une relation de proximité. Le dirigeant peut échanger avec un conseiller, présenter un projet et demander une explication en face à face. Cela ne garantit pas automatiquement une réponse favorable à un prêt, mais cette relation peut aider à comprendre les pièces attendues et à faire examiner un dossier qui ne correspond pas à une procédure standard.
La présence d’une agence change surtout les opérations particulières
Pour les paiements habituels, l’écart s’est réduit. Les banques classiques proposent elles aussi des applications, des virements en ligne et des notifications. La différence apparaît davantage lorsqu’une entreprise doit déposer des billets, remettre des chèques dans un réseau accessible ou traiter une opération complexe. Les conditions varient selon l’établissement : certaines offres numériques acceptent les chèques par courrier, parfois avec des limites, tandis que le dépôt d’espèces reste rarement pratique sans point physique.
Il faut aussi distinguer une banque en ligne d’une fintech ou d’un établissement de paiement. Une interface bancaire peut être fluide sans que l’entreprise qui la fournit soit une banque au sens juridique. Avant de transférer une trésorerie importante, vérifiez l’identité de l’établissement teneur de compte, son agrément et le dispositif de protection applicable. Les dépôts bancaires éligibles peuvent relever de la garantie du FGDR, généralement dans la limite réglementaire de 100 000 euros par déposant et par établissement. La monnaie électronique et les fonds détenus par un établissement de paiement ne bénéficient pas nécessairement du même mécanisme de garantie des dépôts.
Le bon repère n’est donc pas « numérique contre ancien ». Il consiste à vérifier si les services proposés correspondent aux gestes réels de votre entreprise. La suite du comparatif porte sur le poste qui fait souvent basculer la décision : le coût total.
Frais d’un compte professionnel : calculer le coût réel, pas le prix d’appel
Les offres en ligne affichent fréquemment des abonnements mensuels inférieurs à ceux des banques de réseau. Les formules peuvent aller d’une offre gratuite ou limitée à plusieurs dizaines d’euros par mois. Les banques classiques proposent souvent des packs plus chers, avec cartes, services et accompagnement variables. Des tarifs d’entrée comme 9 euros HT chez certains acteurs numériques ou des formules de réseau dépassant 30 euros HT existent dans les grilles commerciales, mais ils évoluent : le tarif applicable doit toujours être confirmé dans la brochure de l’établissement.
Le prix de l’abonnement n’est qu’une ligne. Ajoutez le coût de la carte professionnelle, les virements hors forfait, les retraits, les opérations internationales, les commissions de mouvement et les éventuels frais de découvert. Une société qui réalise peu d’opérations peut privilégier une formule simple. Une entreprise avec beaucoup de débits doit, elle, calculer l’effet de chaque commission sur douze mois.
Les frais qui pèsent quand le volume augmente
La commission de mouvement est un bon exemple de dépense qui passe inaperçue au démarrage. Lorsqu’elle s’applique, elle est calculée sur certains débits du compte. À titre illustratif, un taux de 0,10 % à 0,30 % sur 50 000 euros de débits mensuels représente 50 à 150 euros par mois. Ce calcul ne signifie pas que toutes les banques classiques appliquent ces taux, ni que toutes les offres en ligne les excluent : il faut lire la tarification précise et vérifier la base de calcul.
Les incidents comptent également. Le Code monétaire et financier encadre certains frais : le rejet d’un prélèvement pour défaut de provision est plafonné à 20 euros, ou au montant du prélèvement s’il est inférieur. Pour un chèque rejeté, les plafonds légaux dépendent du montant du chèque, avec une limite pouvant atteindre 30 euros jusqu’à 50 euros et 50 euros au-delà. Ces plafonds ne dispensent pas de vérifier les autres frais applicables et les conditions contractuelles.
| Poste à comparer | Compte pro en ligne | Banque classique |
|---|---|---|
| Abonnement | Souvent bas, parfois gratuit avec des limites | Souvent plus élevé selon le pack et les services |
| Carte professionnelle | Incluse ou facturée selon la formule | Peut faire l’objet d’une cotisation annuelle distincte |
| Commission de mouvement | Souvent absente, à confirmer dans la grille | Peut s’appliquer selon l’offre et le profil |
| Espèces et chèques | Accès parfois limité ou soumis à conditions | Plus pratiques si l’agence propose ces opérations |
| Financement | Parcours parfois standardisé ou partenariat dédié | Échange direct possible pour monter certains dossiers |
Pour comparer, additionnez une année d’abonnement, les cartes, les commissions probables et les options réellement utiles. Une entreprise qui automatise sa facturation peut aussi réduire le temps de rapprochement comptable ; cet avantage a une valeur, même s’il n’apparaît pas sur la facture bancaire. Le tarif pertinent est celui qui correspond à vos flux, pas le chiffre le plus séduisant en page d’accueil.
Service client, sécurité et outils : ce que le numérique apporte, et ses limites
Les comptes en ligne sont conçus pour rendre les opérations courantes autonomes. Les notifications signalent un paiement, les exports facilitent la comptabilité et certaines interfaces permettent de gérer plusieurs cartes ou de classer les dépenses. Pour un solopreneur, cette automatisation évite de ressaisir chaque transaction dans un tableur. Elle devient réellement utile lorsque les données s’intègrent au processus comptable, au lieu d’ajouter un outil de plus à consulter.
La banque classique peut apporter une réponse plus personnalisée lorsqu’une situation sort du scénario prévu. Un échange avec un conseiller aide parfois à clarifier un blocage de virement ou à préparer un dossier de financement. Toutefois, la présence d’une agence ne garantit ni une disponibilité immédiate ni un interlocuteur unique. Avant de choisir, testez les canaux proposés : téléphone, messagerie, horaires, délais annoncés et possibilité d’obtenir une réponse humaine.
Protéger les accès et les données de l’entreprise
Le risque numérique ne concerne pas uniquement les établissements en ligne. Toute entreprise utilisant une application bancaire doit protéger ses identifiants, activer l’authentification forte et limiter les droits d’accès des collaborateurs. Une fraude au faux fournisseur peut commencer par un courriel crédible, puis se terminer par un changement de coordonnées bancaires non vérifié. Une procédure simple — rappeler le fournisseur sur un numéro déjà connu avant de modifier un RIB — bloque souvent ce scénario.
La sécurité doit aussi être évaluée à l’échelle de l’entreprise : sauvegarde des justificatifs, séparation des rôles, contrôle des bénéficiaires et formation contre l’hameçonnage. Les précautions détaillées dans ce guide sur la cybersécurité des PME et la protection des données complètent utilement les dispositifs proposés par la banque. Un outil sécurisé ne compense pas un mot de passe réutilisé ou une validation de paiement faite trop vite.
Enfin, la valeur des outils intégrés dépend de leur compatibilité avec le reste du système de gestion. Si votre activité utilise déjà un logiciel de facturation ou un cabinet comptable, vérifiez les exports et les connexions disponibles avant de souscrire. Une automatisation bien pensée réduit les erreurs ; une intégration mal adaptée crée des doublons et des corrections manuelles. La vraie qualité de service se mesure au temps gagné sans perdre le contrôle.
Quel compte pro choisir selon le statut et les opérations de l’entreprise ?
Un indépendant qui vend des prestations en ligne n’a pas les mêmes contraintes qu’un restaurateur ou qu’une PME industrielle. Le premier reçoit des virements et paie surtout des abonnements, des outils web et des cotisations. Le second peut encaisser des espèces tous les jours. Le troisième doit parfois financer du matériel, gérer des fournisseurs à l’étranger et anticiper des besoins de trésorerie plus importants.
Pour une activité récente, les charges fixes méritent une attention particulière. Un compte numérique peut suffire si les encaissements sont dématérialisés et que l’entrepreneur n’a pas besoin de crédit complexe. Il faut cependant vérifier les limites de virements, le nombre d’utilisateurs, les cartes disponibles et les conditions d’assistance. Une offre gratuite peut convenir au lancement, mais devenir contraignante à mesure que l’équipe et le volume de transactions augmentent.
Des besoins différents selon la forme juridique
Une société doit distinguer les obligations liées à sa création de la simple ouverture d’un compte courant. Le dépôt du capital social peut nécessiter un établissement habilité à recevoir les fonds et à délivrer l’attestation correspondante. Une fois la société immatriculée, le compte sert à suivre les opérations de l’entreprise. Pour les entrepreneurs individuels, les obligations de séparation des comptes dépendent notamment du statut et de la situation ; il est prudent de vérifier les règles applicables à son cas plutôt que de supposer que chaque indépendant doit souscrire une offre bancaire « pro » complète.
Un commerce de proximité qui dépose régulièrement des recettes en espèces a intérêt à examiner le réseau d’agences et les conditions concrètes de dépôt. Une fintech séduisante sur le papier ne résout pas un besoin de remise de billets si aucun point de dépôt adapté n’est accessible. À l’inverse, une agence proche n’apporte pas de valeur si les recettes arrivent exclusivement par carte et que les opérations se gèrent déjà en ligne.
Pour une société qui prévoit un investissement important, la relation bancaire peut devenir stratégique. Il faut comparer non seulement le taux éventuel, mais aussi les garanties demandées, le délai de décision, les frais de dossier et la souplesse de remboursement. Un conseiller peut aider à présenter le projet, sans pouvoir garantir son financement. Si le besoin est ponctuel et simple, des solutions spécialisées peuvent aussi être comparées, en gardant une lecture attentive du coût total.
Certains entrepreneurs choisissent deux comptes : un compte principal pour les opérations courantes et un second pour isoler une réserve, une activité ou un moyen d’encaissement. C’est pertinent si cette séparation répond à un objectif clair. Sinon, deux interfaces, deux relevés et deux procédures de sécurité ajoutent de la complexité. Choisissez selon les opérations que vous faites réellement, et non selon une promesse de flexibilité abstraite.
Comparer les offres de compte pro sans se laisser guider par le marketing
Les noms d’offres changent, les grilles tarifaires sont révisées et les services inclus évoluent. Des acteurs comme Qonto, Indy ou Hello bank! Pro sont fréquemment associés à la gestion dématérialisée, tandis que BNP Paribas, Société Générale ou Crédit Agricole disposent de réseaux physiques et de gammes professionnelles. Cela ne suffit pas à désigner un gagnant : une offre adaptée à une micro-entreprise peut être incomplète pour une société avec salariés ou des opérations internationales.
Les tarifs parfois cités dans les comparatifs — par exemple une formule numérique autour de 9 à 11 euros HT par mois ou une offre de réseau au-delà de 30 euros HT — servent seulement de repères de lecture. Ils dépendent de la date, du statut, des services et des conditions commerciales. Vérifiez la brochure tarifaire actuelle, le coût de la carte supplémentaire, les frais sur les virements internationaux et le prix des options avant de signer.
Une méthode simple pour faire un choix défendable
Commencez par relever vos opérations des trois derniers mois : nombre de virements entrants et sortants, paiements par carte, chèques, espèces, paiements en devises et pics de trésorerie. Cette photographie remplace les intuitions par des données. Un freelance qui reçoit dix virements mensuels n’a pas la même structure de coûts qu’une entreprise qui effectue plusieurs centaines de paiements.
Ensuite, demandez-vous ce qui pourrait bloquer votre activité : un dépôt d’espèces impossible, une carte refusée à l’étranger, l’absence de découvert autorisé ou un support difficile à joindre. Classez ces risques par ordre d’impact. Comparez ensuite deux ou trois offres sur une année complète, en intégrant les services dont vous aurez réellement besoin. Une démonstration de l’application ou un échange avec le support avant souscription peut révéler des limites que la page commerciale ne met pas en évidence.
Enfin, ne confondez pas avantage de lancement et valeur durable. Une prime de bienvenue ou un parrainage réduit parfois le coût initial, mais ne compense pas des frais récurrents mal adaptés. La qualité d’une offre se voit dans les opérations quotidiennes : rapprochement bancaire, gestion des accès, export comptable, traitement des incidents et clarté des tarifs. Pour organiser vos outils autour de l’activité, le guide sur les outils de projet adaptés à la taille de l’équipe peut aussi aider à éviter l’empilement de solutions qui ne communiquent pas entre elles.
Si une banque classique et une offre en ligne répondent chacune à un besoin précis, il est possible de répartir les usages, sous réserve de bien contrôler les frais et les obligations liées au compte. Dans tous les cas, gardez une réserve de trésorerie et un accès de secours aux informations essentielles. Le meilleur compte pro est celui qui soutient vos opérations sans transformer la gestion bancaire en projet à part entière.
Un compte pro en ligne est-il moins cher qu’une banque classique ?
Souvent, l’abonnement de départ est plus bas et certaines offres n’appliquent pas de commission de mouvement. Mais le coût réel dépend des cartes, des opérations hors forfait, des dépôts de chèques ou d’espèces et des services annexes. Comparez une année complète à partir de vos flux.
Une banque en ligne convient-elle à un commerce qui encaisse des espèces ?
Pas toujours. Le dépôt d’espèces est souvent limité ou indisponible dans les offres dématérialisées. Avant d’ouvrir le compte, vérifiez le mode de dépôt, les points accessibles, les plafonds et les frais. Un réseau physique peut être plus pratique pour un commerce qui manipule régulièrement des espèces.
Les fonds d’un compte proposé par une fintech sont-ils garantis comme dans une banque ?
La protection dépend du statut de l’établissement qui détient les fonds et du mécanisme applicable. Vérifiez s’il s’agit d’une banque, d’un établissement de paiement ou de monnaie électronique, ainsi que les informations contractuelles sur la protection des dépôts ou la ségrégation des fonds.
Peut-on garder un compte en ligne et un compte dans une banque traditionnelle ?
Oui, si chaque compte répond à un besoin identifiable, par exemple les opérations courantes en ligne et les dépôts d’espèces ou le financement auprès d’un réseau physique. Il faut toutefois suivre les frais, les accès et les relevés des deux établissements.