Une note de frais kilométrique paraît simple : un trajet, une distance, un montant à rembourser. En pratique, il faut aussi vérifier le barème applicable, la puissance fiscale du véhicule, le motif professionnel du déplacement et les justificatifs à conserver. Une erreur de méthode peut entraîner un remboursement excessif, une dépense refusée ou un traitement social et fiscal contesté. Le bon réflexe consiste à séparer le calcul — souvent fondé sur le barème kilométrique — des frais annexes comme le péage ou le stationnement, qui répondent à leurs propres règles.
Pour rendre le sujet concret, suivons Léa, consultante indépendante qui se rend chez un client avec sa voiture personnelle. Elle note la date, l’adresse de départ, la destination et l’objet de chaque trajet, puis compare ses kilomètres professionnels au barème correspondant à son véhicule. Cette discipline évite de reconstituer les déplacements plusieurs semaines plus tard, à partir d’un agenda incomplet. Elle facilite aussi la vérification par un client, un service comptable ou l’administration. Le principe est assez proche d’un processus d’automatisation bien conçu : les informations sont saisies au bon moment, les règles sont explicites et chaque montant peut être expliqué.
En bref :
- Le barème dépend notamment de la puissance fiscale et du nombre de kilomètres professionnels annuels.
- La formule intègre déjà plusieurs coûts liés au véhicule ; il ne faut pas les ajouter une seconde fois.
- Les péages et le stationnement peuvent être déclarés séparément, avec leurs justificatifs.
- Un relevé de déplacements détaillé est indispensable pour démontrer la réalité professionnelle des trajets.
- Le barème et les règles applicables doivent être vérifiés pour l’année concernée.
Barème kilométrique : comprendre les tranches et choisir le bon taux
Le barème kilométrique sert à évaluer les frais liés à l’utilisation professionnelle d’un véhicule personnel. Il varie selon la puissance fiscale inscrite sur la carte grise et la distance parcourue à titre professionnel pendant la période de référence. Pour une voiture, le calcul est progressif : selon la tranche de kilomètres, il prend la forme d’un montant par kilomètre ou d’une formule comprenant une part fixe. Ce n’est donc pas toujours suffisant de multiplier tous les kilomètres par un taux unique.
Les montants publiés évoluent selon les décisions applicables aux revenus ou aux frais de chaque année. Les chiffres ci-dessous reprennent le barème fiscal publié pour les frais de 2024, qui sert de repère historique vérifiable ; ils ne doivent pas être appliqués automatiquement à une autre année. Avant de préparer une note de frais, vérifiez le barème officiel correspondant à la période concernée et les règles propres à votre statut. Cette précaution est particulièrement utile lorsqu’une entreprise rembourse des salariés : un barème fiscal et une politique interne de remboursement ne sont pas forcément la même chose.
| Puissance fiscale | Jusqu’à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 | d × 0,470 |
Dans ce tableau, « d » désigne la distance professionnelle totale retenue pour la période, et non une journée isolée si la formule se fonde sur le kilométrage annuel. Prenons une voiture de 5 CV et 8 000 kilomètres professionnels : la formule de la tranche intermédiaire donne (8 000 × 0,357) + 1 395, soit 4 251 euros selon ce barème. Ce chiffre ne constitue pas une promesse de remboursement automatique : le déplacement doit être professionnel, justifié et traité selon les règles applicables à l’entreprise ou à l’activité.
La carte grise constitue le point de départ pour retrouver la puissance fiscale. Une erreur fréquente consiste à choisir le taux en fonction de la cylindrée ou du modèle commercial, alors que c’est le nombre de chevaux fiscaux qui compte. Les véhicules électriques bénéficient, dans le cadre du barème fiscal applicable, d’une majoration spécifique de 20 % ; là encore, il faut contrôler les règles de l’année concernée et l’éligibilité du véhicule.
Un barème n’est pas une estimation libre ni une moyenne de dépenses constatées. Il fournit une méthode normalisée, à condition de documenter les kilomètres et d’utiliser les bons paramètres. La fiabilité commence donc par deux vérifications simples : la bonne puissance fiscale et le bon barème annuel.
Calcul des indemnités kilométriques : méthode, exemple et erreurs fréquentes
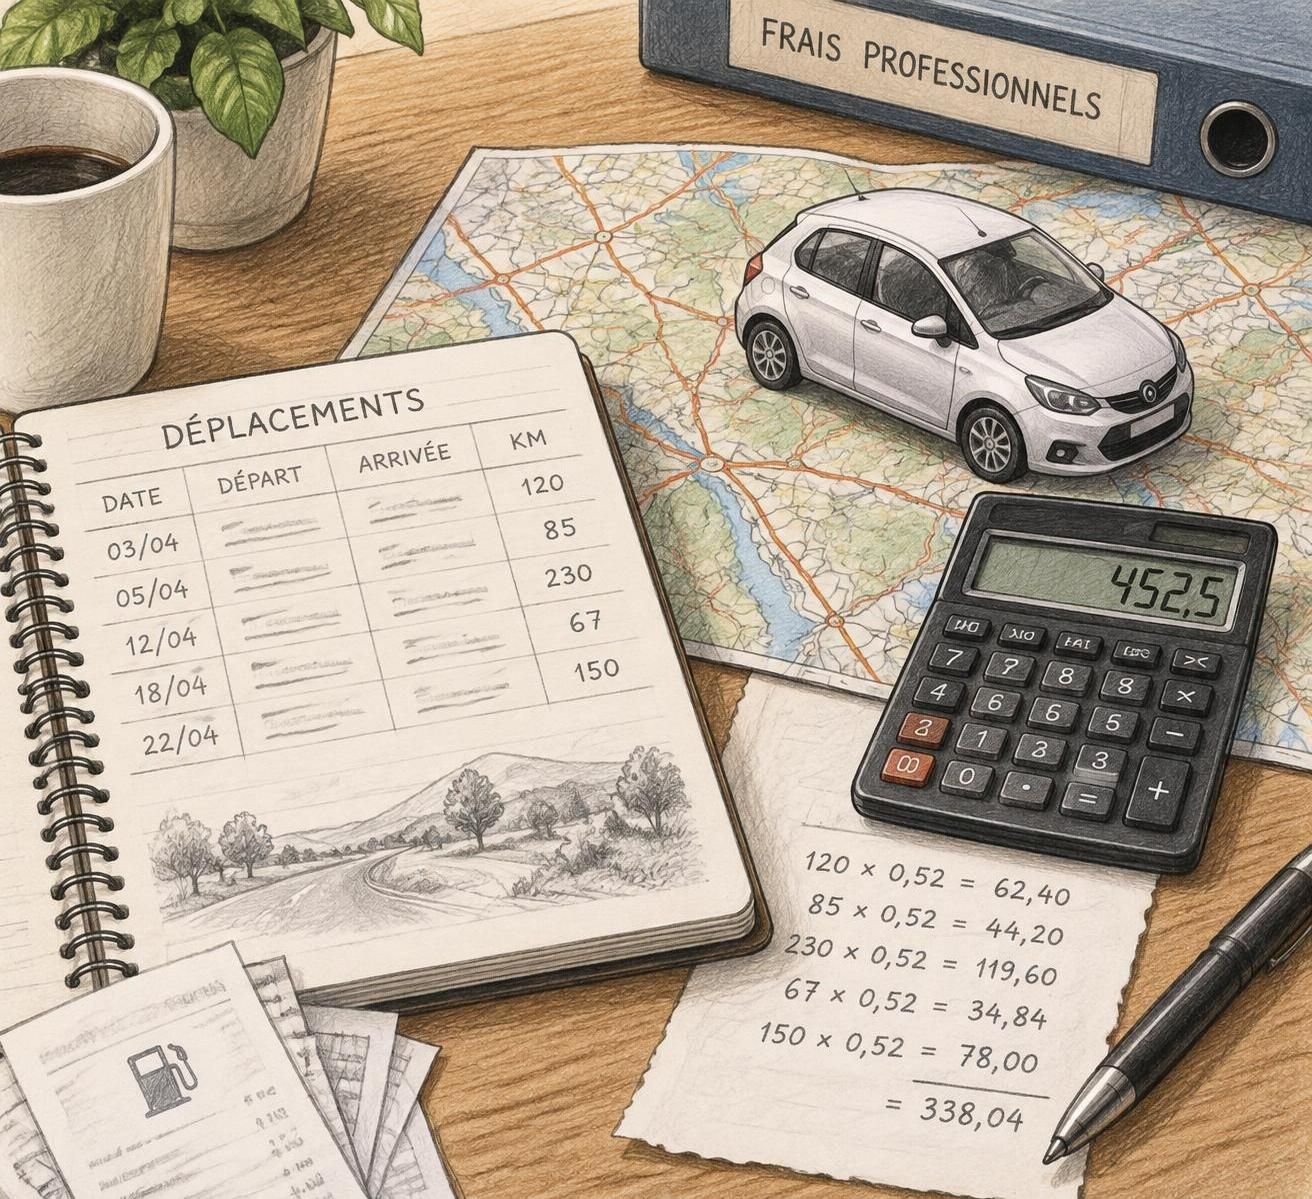
Un calcul défendable suit toujours le même ordre. Il faut d’abord isoler les déplacements réalisés pour l’activité, ensuite additionner les kilomètres concernés, identifier la puissance fiscale du véhicule, puis appliquer la formule correspondant à la bonne tranche. Enfin, les frais non couverts par le barème — notamment certains péages et frais de stationnement — sont examinés séparément. Mélanger ces étapes rend le montant difficile à contrôler et augmente le risque de remboursement en double.
Imaginons Léa, qui utilise une voiture de 4 CV et parcourt 2 400 kilomètres professionnels dans l’année. Avec le barème historique présenté plus haut, le calcul de la première tranche serait 2 400 × 0,606, soit 1 454,40 euros. Si elle a également payé 48 euros de péages et 22 euros de stationnement lors de rendez-vous professionnels, elle peut présenter ces dépenses à part, sous réserve de fournir les preuves demandées et de respecter les règles de son entreprise ou de son régime comptable.
Le kilométrage retenu doit correspondre à des trajets réels. Pour un rendez-vous chez un client, le point de départ, la destination et le motif doivent être plausibles et cohérents avec l’activité. Un déplacement entre deux sites professionnels peut être recevable si sa nécessité est démontrée. En revanche, les trajets personnels ne deviennent pas professionnels parce qu’ils ont été effectués le même jour qu’une réunion. La distinction doit rester claire dans le relevé.
Établir un relevé de déplacements vérifiable
Un tableau de suivi peut contenir une ligne par déplacement : date, lieu de départ, destination, client ou projet concerné, motif, kilomètres parcourus et, si besoin, référence du justificatif associé. Une application de suivi ou un tableur peuvent accélérer la saisie, mais l’outil ne décide pas si le trajet est professionnel. La donnée doit être relue et validée par la personne qui demande le remboursement.
Les distances calculées par un service cartographique peuvent aider à retrouver un itinéraire, mais elles ne prouvent pas à elles seules que le déplacement a eu lieu. Un agenda, une invitation à une réunion, un bon d’intervention ou un échange avec le client peuvent compléter le dossier. En cas de détour justifié — travaux, fermeture de route ou impératif professionnel — une courte mention dans le relevé rend l’écart compréhensible. L’objectif n’est pas de produire un dossier complexe pour chaque trajet, mais de pouvoir raconter clairement le déplacement à partir d’éléments cohérents.
Éviter le double remboursement
Le barème couvre déjà plusieurs dépenses liées à l’usage du véhicule, notamment l’usure, l’entretien, les réparations, l’assurance et le carburant. Il ne faut donc pas ajouter à la même demande les tickets de carburant, les factures d’entretien ou une estimation de l’assurance, sauf si un régime particulier l’autorise explicitement. En revanche, les péages et le stationnement peuvent généralement être traités à part lorsqu’ils sont liés à un déplacement professionnel et accompagnés de pièces justificatives.
Une autre erreur consiste à appliquer le taux de la mauvaise tranche au trajet du mois sans tenir compte du cumul retenu pour le calcul. Un outil de tableur peut limiter les erreurs de formule, à condition que ses paramètres soient corrects et datés. Le contrôle humain reste essentiel : l’automatisation aide à calculer, elle ne remplace ni la justification ni la règle.
Le calcul devient fiable quand chaque kilomètre est rattaché à un motif professionnel et que les dépenses annexes restent séparées. Une formule exacte appliquée à des données imprécises ne produit pas une note de frais solide.
Justificatifs de frais kilométriques acceptés : les preuves à conserver
Une note de frais ne repose pas uniquement sur un total en euros. Elle doit permettre de comprendre qui a effectué le déplacement, à quelle date, dans quel but et sur quelle distance. Le niveau de détail attendu dépend du statut de la personne, des procédures de l’organisation et du traitement comptable ou fiscal retenu. Pour un salarié, l’entreprise peut demander un formulaire interne accompagné d’un relevé détaillé. Pour un indépendant, les pièces doivent permettre de justifier l’utilisation professionnelle du véhicule et la cohérence de la dépense déclarée.
Le document central est le relevé kilométrique. Il peut être établi dans un tableur, un logiciel de gestion ou une application, à condition de conserver les informations utiles et de pouvoir les exporter. Une ligne comprenant seulement « déplacement client : 80 km » manque souvent de contexte. Une entrée comme « 14 mars, bureau – site du client à Lyon, réunion de cadrage du projet, aller-retour : 80 km » est plus exploitable, surtout si elle correspond à un rendez-vous inscrit dans l’agenda.
Plusieurs éléments peuvent renforcer le dossier : invitation à une réunion, courriel de confirmation, ordre de mission, facture de prestation, bon d’intervention, calendrier professionnel ou compte rendu de visite. Ces pièces ne sont pas toujours toutes nécessaires pour chaque déplacement. Elles servent à étayer le motif professionnel lorsque le relevé seul ne suffit pas à rendre le trajet évident. Pour les péages et le stationnement, conservez le reçu, la facture ou le justificatif électronique indiquant la date et le montant.
Ce qu’un justificatif doit démontrer
Une pièce utile répond à une question concrète. Le reçu de péage établit une dépense et une date ; il ne démontre pas, à lui seul, que le trajet était professionnel. L’invitation du client peut expliquer l’objet du déplacement, tandis que le relevé kilométrique renseigne la distance. C’est la cohérence entre ces éléments qui rend le dossier compréhensible.
Les preuves numériques ont la même utilité que les documents papier si elles restent lisibles et accessibles. Il est pertinent d’archiver les reçus téléchargés, les factures PDF et les relevés dans un espace organisé par période. Un nom de fichier explicite — par exemple « 2025-03-14-peage-client-projet.pdf » — facilite une recherche ultérieure. Une automatisation peut classer les documents ou préremplir une note, mais une vérification manuelle évite qu’un reçu personnel soit attribué au mauvais déplacement.
Conserver sans surcharger le dossier
Il n’est pas nécessaire de joindre une facture de carburant à chaque demande calculée au barème, puisque le carburant est déjà pris en compte dans celui-ci. La conserver dans le dossier général peut toutefois être utile pour la comptabilité ou pour un autre mode de calcul autorisé. La règle pratique est simple : ne pas confondre la preuve d’un paiement avec la preuve du caractère professionnel d’un trajet.
Les documents doivent être conservés pendant la durée exigée par les règles comptables, fiscales et sociales applicables à la situation. Les exigences peuvent varier selon qu’il s’agit d’un salarié, d’un entrepreneur individuel ou d’une société. En cas de doute, le service comptable ou un professionnel du chiffre peut confirmer la durée et les pièces attendues. Une archive numérique bien structurée réduit le temps passé à rechercher des documents et rend les contrôles moins stressants.
Un bon justificatif ne se contente pas de prouver qu’une dépense existe : il explique pourquoi elle appartient à l’activité professionnelle.
Frais kilométriques en entreprise ou en indépendant : règles à distinguer
La méthode de calcul ne suffit pas à déterminer le traitement d’une indemnité. Il faut distinguer la situation du salarié, celle du dirigeant et celle du travailleur indépendant, puis vérifier le fonctionnement de l’entreprise. Un salarié utilisant son véhicule personnel pour une mission professionnelle peut demander le remboursement de frais engagés dans l’intérêt de son activité, selon les règles internes et les justificatifs exigés. Le trajet habituel entre le domicile et le lieu de travail n’est pas automatiquement assimilé à un déplacement professionnel ouvrant droit aux mêmes conditions.
Une entreprise peut fixer un circuit de validation : saisie du trajet, ajout des pièces, contrôle par le responsable, puis remboursement. Cette organisation n’a rien d’un détail administratif. Elle évite, par exemple, qu’un même aller-retour soit déclaré deux fois parce qu’il apparaît dans deux notes mensuelles. Une politique écrite peut préciser les dépenses acceptées, le délai de transmission, les informations requises et la personne qui valide. Les règles doivent rester conformes au cadre social et fiscal applicable ; un plafond interne ne transforme pas une dépense personnelle en frais professionnel.
Pour un indépendant, le choix du traitement dépend du régime fiscal, de la forme de l’activité et de la méthode comptable retenue. Le barème peut être applicable dans certaines situations, mais il ne faut pas supposer que tous les professionnels peuvent l’utiliser de la même manière. Les modalités de déduction diffèrent selon les régimes, et la propriété du véhicule ou sa mise à disposition par l’entreprise change également l’analyse. Le plus sûr est de confirmer le dispositif auprès d’un expert-comptable avant de l’intégrer durablement à sa comptabilité.
Véhicule personnel et véhicule de société
Le remboursement au barème concerne l’usage professionnel d’un véhicule personnel, sous réserve des conditions applicables. Si le véhicule appartient à l’entreprise ou est déjà pris en charge par celle-ci, le remboursement de frais kilométriques pour les mêmes coûts peut créer un doublon. Les dépenses sont alors comptabilisées selon le mode de mise à disposition et les règles propres au véhicule. Il faut examiner la situation réelle plutôt que de recopier la procédure d’une autre entreprise.
Les déplacements doivent aussi être proportionnés à l’activité et correctement documentés. Un entrepreneur qui visite régulièrement des clients peut avoir un volume élevé de kilomètres, mais il doit pouvoir expliquer la fréquence et la nécessité des rendez-vous. À l’inverse, une faible distance n’est pas suspecte en soi si elle correspond à l’activité. Le contrôle porte sur la cohérence entre les trajets, les justificatifs et les opérations professionnelles.
Mettre en place un processus simple
Pour une petite équipe, un formulaire standardisé suffit souvent : date, itinéraire, motif, kilométrage, puissance fiscale et dépenses annexes. Les informations peuvent ensuite alimenter un tableur avec les formules du barème correspondant à la période. Il faut toutefois verrouiller les cellules de calcul et dater la version du barème utilisée, sinon une modification accidentelle peut fausser plusieurs notes.
Dans une structure plus grande, un logiciel de gestion des dépenses peut automatiser la collecte, les validations et l’archivage. Le gain de temps dépend surtout de la qualité du processus initial. Automatiser des champs mal définis accélère les erreurs ; mieux vaut d’abord tester le circuit sur quelques demandes et vérifier que le montant calculé correspond aux règles retenues.
La règle opérationnelle est claire : le même déplacement ne doit pas être remboursé deux fois, et chaque mode de calcul doit correspondre à la situation réelle du véhicule et du professionnel.
Contrôle d’une note de frais kilométrique : checklist avant validation
Avant de valider un remboursement, une vérification courte peut éviter une longue régularisation. Il ne s’agit pas de suspecter chaque note, mais de contrôler les paramètres qui influencent réellement le montant : la période, le véhicule, les kilomètres, le motif et les frais annexes. Une checklist partagée entre les salariés et la comptabilité réduit les demandes de correction et donne aux équipes des attentes identiques.
La première question porte sur la période retenue. Le barème doit correspondre à l’année concernée par les frais, et le kilométrage doit être totalisé selon la méthode prévue. Ensuite, il faut rapprocher la puissance fiscale de la carte grise et vérifier que le véhicule indiqué est bien celui qui a servi au déplacement. Si plusieurs voitures sont utilisées, mélanger leurs kilomètres dans une seule ligne peut conduire à appliquer une mauvaise formule.
La deuxième vérification porte sur la réalité du trajet. Le motif doit être professionnel et identifiable : rendez-vous client, intervention sur site, réunion externe ou déplacement entre établissements. Le parcours indiqué doit rester cohérent avec la destination. Un écart important avec un trajet habituel peut être expliqué par un détour, mais une mention claire évite que le contrôleur doive le deviner.
Checklist utile avant l’envoi
- Véhicule : la puissance fiscale correspond à la carte grise et au véhicule réellement utilisé.
- Période : le barème retenu est celui applicable aux frais concernés.
- Trajet : la date, le départ, la destination et le motif professionnel sont renseignés.
- Kilométrage : la distance est plausible et le cumul est calculé sans doublon.
- Frais annexes : péages et stationnement sont séparés et appuyés par des justificatifs.
- Exclusions : les coûts déjà couverts par le barème ne sont pas ajoutés une seconde fois.
- Archivage : le relevé et les pièces associées sont conservés dans un dossier accessible.
Un contrôle automatisé peut repérer une anomalie évidente, comme un trajet identique saisi deux fois ou un nombre de kilomètres inhabituel. Il doit rester un signal, pas une décision définitive. Par exemple, une distance supérieure à l’habitude peut être justifiée par un second rendez-vous ou un changement d’itinéraire. Le processus doit donc permettre à la personne concernée d’ajouter une explication avant validation.
Il est aussi utile de faire un rapprochement périodique entre les remboursements, les agendas et les missions réalisées. Cette revue repère les oublis autant que les excès : un déplacement professionnel non déclaré peut être une dépense légitime que le salarié a simplement oublié de transmettre. Un tableau de bord mensuel permet de suivre les montants et les kilomètres sans transformer chaque note en enquête.
Pour une entreprise, la documentation doit expliquer la méthode de calcul et les responsabilités de validation. Pour un indépendant, le suivi régulier limite les oublis et rend la comptabilité plus lisible. Dans les deux cas, la meilleure optimisation n’est pas de multiplier les règles : c’est de rendre la procédure compréhensible, répétable et vérifiable.
Une note solide se contrôle vite parce que les informations ont été collectées au moment du déplacement, pas reconstituées au moment de la clôture.
Quels justificatifs fournir pour une note de frais kilométrique ?
Fournissez un relevé indiquant la date, le trajet, le motif professionnel, le véhicule et le nombre de kilomètres. Un agenda, un ordre de mission ou un échange avec le client peut étayer le déplacement. Les péages et le stationnement doivent être justifiés séparément par leurs reçus ou factures.
Le barème kilométrique inclut-il le carburant et l’entretien ?
Oui, le barème couvre déjà plusieurs coûts du véhicule, notamment le carburant, l’entretien, l’assurance, les réparations et l’usure. Il ne faut donc pas ajouter ces mêmes dépenses une seconde fois au calcul. Les péages et le stationnement peuvent généralement être traités à part avec leurs justificatifs.
Comment calculer les indemnités kilométriques ?
Identifiez le nombre de kilomètres professionnels retenus, la puissance fiscale du véhicule et le barème applicable à l’année concernée. Appliquez ensuite la formule de la tranche correspondante. Vérifiez enfin que les trajets sont professionnels et que les frais annexes ne sont pas déjà inclus dans le barème.
Peut-on utiliser le même barème chaque année ?
Non, il faut vérifier le barème applicable à la période concernée, car les montants officiels peuvent évoluer. Les règles diffèrent également selon le statut du demandeur et la situation du véhicule. Un barème historique ne doit pas être repris automatiquement pour une nouvelle année.